Pages

Pemberitahuan

Update dan postingan baru dari blog ini bisa anda temukan di Accounting-Financial-Tax.com. Di situs yang baru ini makin banyak topik di bahas, berbagai accounting standard, concept dan contoh kasus yang bervariasi. Dengn ciri khas yang sama: detail, mendalam, dan practical. Diupdate setiap hari, termasuk perkembangan terkini dari international accounting standard [IAS], International Financial Reporting Standard [IFRS], GAAP Codification [ASC], Auditing Standard, dll. Dan, semuanya disajikan dengan interface yang lebih user friendly, clear navigation yang mengkaitkan antara satu topic dengan topic lain, dengan tingkat accuracy yang selalu dievaluasi dari waktu ke waktu.

"Accounting theories and concept" adalah penting, akan tetapi apalah artinya concept dan theory jika tidak diwujudkan dalam tingkatan implementasi.

Per 2011, saya juga aktif menulis di JurnalAkuntansiKeuangan.com yang di launch baru-baru ini, meskipun tak cukup sering.

Google
 
Showing posts with label Laporan Keuangan. Show all posts

May 27, 2008

LAPORAN KEUANGAN KONSOLIDASI - Part2

Pada Laporan Keuangan Konsolidasi-1, sudah dijelaskan dabagaimana membuat Laporan Keuangan Konsolidasi jika nilai wajar (fair value) asset dan liabilities perusahaan investee SAMA DENGAN book value (nilai bukun)-nya. Di posting ini saya akan bahas bagaimana membuat Laporan Keuangan Konsolidasi jika "Asset & Liabilities fair value" perusahaan investee TIDAK SAMA dengan nilai buku-nya.

Dalam kasus akuisisi aktiva bersih, tentunya perusahaan investee akan memberikan laporan keuangan dengan nilai asset yang sesuai dengan nilai buku-nya, tanpa memperhitungkan apakah nailai bukunya sesuai dengan harga pasar atau belum. Akan tetapi pihak investor pastinya tidak akan percaya begitu. Disinilah perlunya menggunakan jasa appraisal independent untuk melakukan penilaian (re-valuation), guna memperoleh nilai yang wajar (fair value). Nilai wajar yang dimaksudkan disini adalah sesuai dengan harga pasarnya. Itulah sebabnya mengapa nilai wajar (fair value) kadang juga disebut dengan “Nilai Pasar (Market Value)”. Walaupun re-valuation telah dilakukan oleh appraisal independent, tetap saja nilai wajar yang dihasilkan masih berupa estimasi.
Regardless apakah hasil revaluasi sudah mencerminkan fair value atau belum, akhirnya yang menjadi penentu deal atau tidaknya transaksi masih berpulang kepada calon investor yang akan melakukan final judgement & decision. Kenyataan-nya, dari begitu banyaknya kasus akuisi yang telah terjadi, tidak sedikit acquirer (investor) yang bersedia membayar lebih dari fair value.


Kuncinya:

Dalam kasus akuisisi aktiva bersih, jika fair value aktiva bersih perusahaan investee (terakuisisi) TIDAK SAMA dengan nilai bukunya, maka aktiva dan kewajiban perusahaan investee yang dapat diidentifikasi di catat sebesar fair value-nya. Selisih antara fair value aktiva bersih dengan harga beli (yang dibayarkan) di akui sebagai GOODWILL.


Contoh:

Masih memakai kasus yang saya pakai di Konsolidasi 1, untuk itu saya hadirkan kembali Balance Sheet kedua perusahaan sebelum proses akuisisi terjadi, seperti dibawah ini:


Hanya saja, saya akan tambahkan :

Fair ValueInventory-nya adalah $ 120,000
Fair Value “Equipment (net)”-nya adalah $ 400,000

Jika saya masukkan ke dalam spreadsheet, perkiraan nilai wajarnya seperti dibawah in


Dari spreadsheet di atas bisa kita lihat bahwa nilai wajar aktiva bersih PT. Sherrine (S) adalah $ 620,000 (diperoleh dengan cara: Total Asset Fair Value–Libilities Fair Value = $720,000–100,000 = $620,000).

Seperti biasanya, kita buatkan Elimination & Adjustment Journal, dan jurnalnya adalah seperti dibawah ini:

Catatan:

Set jurnal di atas terdiri dari:

[-]. Elimination Journal: Investasi pada company S di eliminasi dengan cara meng-offset-kannya equity perusahaan subsidiary (Comp S), nilainya tetap seperti sebelumnya, yiatu $500,000

[-]. Adjustment Journal: yang di adjust adalah : Selisih fair value dengan book value dan Goodwill ($20,000+$100,000+$80,000) di-offset-kan dengan Investasi Pada Company S ($200,000).

Jika jurnal eliminasi & adjustment di atas kita masukkan ke dalam kertas kertas kerja konsolidasi, maka hasilnya akan seperti di bawah ini:


Up Coming post dari serie Laporan Keuangan Konsolidasi ini adalah: Laporan Keuangan Konsolidasi-3, yang akan berfocus pada akuisi yang didanai dengan cara mengeluarkan saham (tidak dengan cash).

May 23, 2008

LAPORAN KEUANGAN KONSOLIDASI – 1

Setelah kita bahas Teori konsolidasi, sekarang saatnya untuk bahas tehnik konsolidasi, bagaimana membuat laporan keuangan konsolidasi. Untuk memastikan topic ini bisa dipahami dengan mudah, saya akan mencoba memberikan penjelasan dari teori dan contoh yang paling sederhana dahulu. Nanti semakin ke belakang akan semakin di kembangkan dengan contoh kasus yang lebih rumit, seiring dengan berkembangnya pemahaman.

Untuk mempersingkat waktu, kita langsung ke persoalan konsolidasi.


Laporan Keuangan Konsolidasi saat akuisi.

Contoh: Pengambil-alihan aktiva bersih

Putra Inc (P) mengambil alih net asset (aktiva bersih) PT. Sherrine (S) dengan cash $500,000. Asumsi: Nilai Buku sama dengan nilai wajarnya/Harga pasarnya (Fair/Market Value). Neraca kedua perusahan sebelum proses akuisi nampak seperti dibawah ini:


Atas akuisi ini, pada buku Putra Inc (Parent Company) di masukkan jurnal:


Karena fair value (nilai wajar) sama dengan nilai bukunya, maka tidak diperlukan re-valuation, dan tidak ada goodwill yang perlu diakui.

Sehingga, Neraca setelah konsolidasi Putra Inc (P) dan Subsidiary akan seperti di bawah ini:


Sesederhana itu? Iya untuk basic-nya. Seperti saya sampaikan di awal, saya akan mulai dengan contoh yang paling sederhana, untuk memastikan benar-benar bisa di pahami dengan mudah. Semakin ke belakang nanti akan semakin di kembangkan contoh dan kasusnya.


Konsolidasi atas Akuisisi Saham (Consolidating Stock Acquisition)

Dalam akuisi saham, perusahaan pengakuisisi hanya akan berurusan dengan pemegang saham (shareholder) dan sama sekali tidak akan berurusan dengan perusahaan investee.

Contoh: Akuisi Saham (Stock Acquisition)

Masih memakai contoh yang pertama tadi, hanya saja yang di beli adalah sahamnya, dan $500,000 dibayarkan kepada pemegang sahamnya.

Atas akuisi saham tersebut, Putra Inc akan mencatat-nya dengan Jurnal:

[Debit]. Investment In Subsidiary S = $ 500,000
[Credit]. Cash = $ 500,000

Jika kita perhatikan, di sini sama sekali tidak mencatat adanya penambahan asset (aktiva) maupun liabilities, melainkan dicatat sebagai investasi saja. Mengapa?

Karena yang di akuisi hanya sahamnya saja, yang mana nilai saham sebesar $500,000 adalah cerminan dari nilai net assetnya (aktiva bersihnya) juga. Dalam hal ini hak kendali di peroleh dengan membeli saham PT. Sherrine (S Company).

Untuk membuat Neraca konoslidasinya, maka kita perlu buatkan kertas kerja seperti di bawah ini:


Memperhatikan kertas kerja konsolidasi di atas, mungkin anda ingin bertanya:

Mengapa ada eliminasi?

Good question..!

Perlu di sadari bahwa, PT. Sherrine (S) telah menjadi subsidiary Putra Inc. Dan neraca konsolidasi ini dibuat oleh Putra Inc (Bukunya Putra Inc) adalah untuk menyatukan laporan keuangan dua entitas yang tadinya terpisah-pisah, mungkinkah Putra Inc berinvestasi pada perusahaannya sendiri?. Of course not. So elimination is required.

Begitu juga dengan ekuitas pemegang saham perusahaan subsidiary, perlu di eliminasi karena aktiva maupun liabilities nya adalah milik perusahaan (Putra Inc) itu sendiri selaku parent company (bukan ekuitas pihak luar, seperti pada pengambil alihan aktiva bersih).

Adapun jurnal eliminasi-nya adalah sebagai berikut:

[Debit]. Common stock Company S = $ 200,000
[Debit]. Retained Earning Company S = $ 300,000
[Credit]. Investment in Company S = $ 500,000

Saya rasa cukup untuk basic-nya.


Di Laporan Keuangn Konsolidasi serie-serie selanjutnya kita akan kembangkan lagi dengan kasus-kasus yang tingkat complexity-nya lebih tinggi: bagaimana jika nilai buku perusahaan yang di akuisisi tidak sama dengan nilai wajarnya (fair value/Market Value), Bagimana jika akuisisi dilakukan dengan mengeluarkan saham, dengan bond, ada extra ordinary items, bagaimana jika kepemilikan kurang dari seratus persen, bagaimana laporan konsolidasi setelah akuisisi. Tenang saja, ini baru permulaan. Nanti anda akan mendapatkan semuanya. Saya tidak akan setengah-setengah. Tetapi mohon bersabar dahulu. Nanti kita sambung di posting saya berikutnya : Laporan Keuangan Konsolidasi - Part2.

May 19, 2008

LAPORAN KEUANGAN KONSOLIDASI - Teori

Setelah Merger & Acquisition Accounting - Part 1 dan Merger & Acquisition Accounting - Part 2, sekarang masuk ke TEORI LAPORAN KEUANGAN KONSOLIDASI. Penting bagi mereka yang menangani perusahaan yang memiliki subsidiary (anak perusahaan) dan ingin memahami laporan keuangan konsolidasi from the scratch.

Untuk memperoleh pemahaman dan manfaat yang maksimal, saya akan coba untuk men-seimbangkan antara kajian theories dan technical aspects-nya. Adalah mustahil bisa mengaplikasikan sesuatu tanpa mengetahui kajian theory -nya (khusunya bagi mereka yang samasekali belum pernah mengetahui sebelumnya). Dan akan menjadi useless juga jika mengetahui theory tanpa tahu “how to –nya.

Sudah pernah kita bahas di posting sebelumnya (Merger & Acquisition Accounting) penggabungan usaha ada berbagai kemungkinan scheme yang di lakukan sesuai dengan maksud dan tujuan penggabungan. Salah satu maksud penggabungan usaha adalah untuk memperoleh kendali atas perusahaan lain, yang dilakukan dengan cara membeli mayoritas saham investee (perusahaan yang diakuisisi) tanpa membubarkannya (tanpa likuidasi).

Laporan keuangan konsolidasi harus disusun jika salah satu perusahaan yang bergabung memiliki control (kendali) terhadap perusahaan lain. Dalam hal ini tentunya perusahaan investor (acquirer). Pengendalian (control) diasumsikan diperoleh apabila salah satu perusahaan yang bergabung memperoleh lebih dari 50% hak suara pada perusahaan lain, kecuali apabila dapat dibuktikan sebaliknya bahwa tidak terdapat pengendalian walaupun pemilikan lebih dari 50% (IAI 1994). Laporan tersebut tidak boleh menyesatkan pihak-pihak yang berkepentingan dan harus didasarkan pada substansi atas peristiwa ekonomi.

Jika seluruh saham (100%) dibeli, tentu laporan konsolidasi sangat mudah untuk dibuat. Tinggal menggabungkan kedua (ketiga, keempat atau lebih) hasil operasi perusahaan, untuk menghasilkan satu laporan keungan saja (schema perusahaan induk-cabang). Tetapi, persoalan akan timbul ketika acquirer (investor) membeli perusahaan investee (terakuisisi) kurang dari 100%, yang artinya masih menyisakan hak bagi perusahaan investee walaupun mungkin sangat kecil (minor).

Persoalan-persoalan itulah yang menimbulkan berbagai theory dalam penyusunan laporan keuangan konsolidasi. Sejauh ini sudah ada 3 (tiga) theories, yaitu:

[1]. Proprietary Theory (teori perusahaan induk).

Theory ini adalah yang paling pertama digunakan dalam sejarah teori penyusunan laporan keuangan konsolidasi. Theory ini didasari oleh satu asumsi, bahwa: Laporan keuangan Konsolidasi adalah perluasan dari laporan keuangan perusahaan induk, oleh karenanya harus dibuat dari sudut pandang pemegang saham perusahaan induk. Artinya: laporan keuangan konsolidasi dibuat semata-mata hanya untuk kepentingan stockholder perusahaan induk, dan laba bersih pada laporan keuangan konsolidasi merupakan ukuran laba bagi perusahaan induk saja.

Theory ini menjadi tidak applicable ketika kepemilikan perusahaan induk pada perusahaan investee tidak mencapai 100%. Timbul ketidak-konsisten-an atas perlakuan akuntansinya.

Misalnya:

[-]. Kepemilikan minoritas merupakan kewajiban dari sudut pandang stockholder perusahaan induk (kemepilikan minoritas dimasukkan ke dalam kelompok kewajiban), kenyataannya kewajiban yang dimaksudkan disini bukan kewajiban yang berdasarkan pada konsep kewajiban yang common (=lazim?).

[-]. Laba kepemilikan minoritas dianggap sebagai beban dari sudut pandang stockholder perusahaan induk, beban yang dimaksudkan tidak memenuhi criteria beban yang common.


[2]. Entity Theory (Teori Entitas)

Theory ini mencoba menjawab (memberikan solusi) atas persoalan-persoalan yang timbul pada proprietary theory:

[-]. Entity theory merefleksikan sudut pandang keseluruhan entitas usaha.

[-]. Laba kepemilikan minoritas merupakan distribusi total laba konsilidasi.

[-]. Kepemilikan minoritas merupakan bagian dari equitas pemegang saham konsolidasi.

[-]. Laba dan ekuitas subsididiary (perusahaan anak) ditentukan terhadap seluruh pemegang saham, sehingga total laba dapat di-distribusi-kan secara consisten kepada both stockholder mayoritas dan minoritas.

[-]. Seluruh aktiva bersih preusan anak dikonsolidasikan pada nilai wajarnya, berdasarkan harga yang dibayarkan oleh preusan induk untuk kepemilikannya. Hal ini untuk menjamin konsistensi penilaian atas aktiva bersih kepemilikan both mayoritas dan minoritas.

Bisa dilihat bahwa theory entitas seperti memaksakan seolah olah kepemilikan minoritas (minority owner) berkepntingan atas laporan konsolidasi, padahal kenyataannya tidak. Laba bersih dianggap kompenen dari ekuitas neraca konsolidasi. It sounds irrelevant obviously.

Okay, let’s see the next theory, what they offers about.


[3]. Contemporary Theory (teori kontemporer)

Contemporary berada diantara kedua tehory yang sudah ada sebelumnya (entity & proprietary), hal itu tercermin dari approach yang dipakai dalam penyusunan laporan keuangan konsolidasi:

[-]. Basically bagi theory ini, laporan keuangan konsolidasi menyajikan posisi keuangan sebagai hasil operasi usaha perusahaan tunggal, tetapi dibuat terutama untuk kepentingan stockholder dan creditor perusahaan induk.

[-]. Laba bersih konsolidasi adalah laba bersih untuk pemegang saham perusahaan induk.

[-]. Laba kepemilikan minoritas adalah pengurang dalam menentukan laba bersih konsolidasi (tetapi bukan beban seperti pada proprietary theory). Ini dianggap sebagai alokasi atas realisasi laba entitas keseluruhan kepada both mayoritas dan minoritas.

[-]. Ekuitas kepemilikan minoritas dianggap bagian dari ekuitas konsolidasi, dilaporkan dalam jumlah tunggal (single amount) karena kemepilikan minoritas tidak akan mengambil manfaat dari disclosure (pengungkapan/pelaporan) konsolidasi.

[-]. Aktiva bersih perusahaan anak dikonsolidasikan pada nilai buku ditambah kelebihan biaya investasi perusahaan induk atas nilai bukunya. Selisih tersebut diamortisasi selama 40 tahun.


Among the pro’s and con’s about the theories, FASB lebih cenderung berada ditengah-tengah, sebagaimana dinyatakan dalam Statement of Financial Accounting Standard No. 94, FASB memutuskan bahwa:

[-]. Kepemilikan minoritas harus dimasukkan sebagai komponen terpisah dari ekuitas neraca konsolidasi (proprietary theory), BUT then….

[-]. Laba dari kepemilikan minoritas bukan merupakan beban nor kerugian, melainkan sebagai pengurang dari laba bersih konsolidasi dalam menghitung laba kepemilikan mayoritas (entity theory).

[-]. Laporan Keuangan Konsolidasi harus mengungkapkan laba bersih kepemilikan mayoritas dan minoritas.

Okay, saya rasa cukup untuk theories-nya. Coming Up; bagaimana membuat laporan keuangan konsolidasi?, disana akan saya berikan contoh kasus, tentu saja termasuk kertas kerja, hingga menghasilkan laporan keuangan konsolidasi baik pada saat terjadinya akuisisi maupun laporan keungan konsolidasi hasil operasi setelah akuisisi. Itu akan kita bahas di posting saya selanjutnya, yaitu: Laporan Keuangan Konsolidasi – Part 1.

May 17, 2008

Merger & Acquisition Accounting – Part 2

Merger & Acquisition Accounting melibatkan keputusan-keputusan yang berhubungan dengan; bagaimana transaksinya distrukturisasi, bagaimana kesepakatan (M&A) dicatat, kapan konsolidasi dilakukan. Yang paling penting adalah "bagaimana laporan M&A disusun" agar bisa me-representansi posisi keuangan obyektif baik itu di sisi perusahaan induk (acquirer/parent company) maupun subsidiary (acquire). Artikel ini adalah lanjutan dari Merger & Acquisition Accounting -Part1.

So, you are questioning mewhere/what is importance of accounting in M&A areas?

Here they are:

[-]. M&As require understanding of accounting (no doubt!)

[-]. Need to see “behind the numbers”

[-]. Combining firms results in substantially different financial statements, you should know about how to account this.

[-]. Controversy regarding M&A accounting: Purchase accounting & Pooling-of-interests accounting.

Okay, tapi bagaimana?, saya benar-benar tidak mengerti.

Terimaksih untuk tetap bersabar :-), saya bisa mengerti jika ini sedikit lebih sulit untuk dipahami (terutama bagi rekan-rekan pemula, atau yang basic accountingnya tidak cukup kuat), untuk itu saya tidak menganjurkan agar anda memaksakan diri untuk menyukai ataupun memahaminya. Tapi jika berusaha dan bersabar, percayalah ini tidak akan sesulit yang dibayangkan.

Anyway, from now on, I am going to make it sound easier and faster for you… ;-) just let’s go back to the topic.


Metode pencatatan M&A

Ada 2 (dua) metode pencatatan:

[1]. Purchase Method (Metode Pembelian):
Metode ini mengakui adanya goodwill, dengan nilai goodwill sebesar selisih dari harga beli dan harga wajar aktiva dan kewajiban yang diakuisisi.

Catatan:
Goodwill considered as a factor yang menyebabkan perusahaan dapat memperoleh laba di atas rata-rata. Seperti aktiva lainnya goodwill dinilai berdasarkan biaya perolehan awalnya dari pembeli jika dapat secara objective ditentukan, untuk selanjutnya di amortisasi.

[2]. Pooling of Interest Method (Metode Penggabungan kepemilikan)
Metode ini tidak mengakui adanya goodwill karena tidak ada harga beli, hanya nilai buku yang terbawa (diakui).

FASB No 141 ”Busines Combination” tahun 2001 menyatakan penghapusan “Pool of Interest Method. So sejak statement#141 dikeluarkan, diharapkan semua M&A menggunakan metode pembelian.

Pada prakteknya, masih banyak M&A yang menggunakan Pool of Interest Method.

Know Why it is so......

[-]. Terhindar dari peningkatan biaya depresiasi atas aktiva yang direvaluasi.
[-]. Terhindar dari beban amortisasi goodwill.
[-]. Peningkatan fleksibilitas manajemen terkait dengan dividen.
[-]. Manajemen memiliki kesempatan menciptakan laba yang sebelumnya belum dilaporkan
[-]. Menyembunyikan nilai kepentingan yang diberikan dalam M&A’s
[-]. Melindungi manajemen dari kritik pemegang saham (harga beli aktiva yang lebih tinggi dari nilai wajar aktiva)

Karena Pool Of Interest Method tidak dibenarkan, mungkin pool of interest method tidak perlu saya bahas, let’s focus on the valid method to make it easier & faster.


Mendeterminasi “Nilai Beli” dalam “Purchase Method” M&A

Pembeli memperhitungkan seluruh biaya perolehan sehubungan dengan akuisisi aktiva bersih atau saham perushaan lain sebagai bagian dari harga beli.

Ada beberapa expenditure yang mungkin timbul dari M&A’s:

Direct Expenditure: imbal jasa bagi penemu (finder’s fee), Accounta fee, Lawyer Fee dan Appraisal fee

Expenditure pengeluaran efek: biaya pendaftaran efek, audit, dan hukum sehubungan pendaftaran saham dan komisi pialang.

Indirect & General Expenditure: biaya gaji accountant yang merupakan pegawai perusahaan pengakuisisi dalam M&A’s

Contoh Kasus:

Pada tanggal 1 Januari 2008, Royal Bali Inc. (RBC) membeli semua aktiva dan kewajiban PT. Baik Baik Saja (BBS) dalam satu merger dengan mengeluarkan 10,000 lembar saham PT. Baik Baik Saja dengan nilai nominal $ 10. Saham yang dikeluaran tersebut mempunyai nilai pasar $ 600,000.

Royal Bali Inc mengeluarkan Legal expense dan Appraisal expense sebesar $40,000 sehubungan dengan M&A’s dan biaya pengeluaran saham sebesar $25,000.

Total harga beli saham, sama dengan nilai saham yang dikeluarkan Royal Bali Inc ditambah biaya tambahan yang terjadi sehubungan dengan akuisisi aktiva.

Total Harga Beli dapat dihitung:
Nilai Wajar Saham yang dikeluarkan = $ 600,000
Other Acquisition Cost = $40,000
--------------------------------------------------------
Total Harga Beli = $640,000

Saham yang dikeluarkan oleh Royal Bali Inc untuk melakukan M&A’s dinilai pada nilai wajar dikurangi dengan biaya pengeluaran saham.

Nilai tercatat sahamnya dihitung dengan:
Nilai Wajar Saham yang dikeluarkan = $600,000
Biaya Pengeluaran Saham = ($25,000)
--------------------------------------------------------
Nilai tercatat saham = $575,000


Perbandingan Nilai Buku dengan Nilai Wajar M&A’s melalui pembelian aktiva bersih PT. Baik Baik Saja menjadi sebagai berikut:


Transaksi M&A dicatat dengan jurnal:

[Debit]. Kas dan Piutang = $ 45,000
[Debit]. Persediaan = $ 75,000
[Debit]. Tanah = $ 70,000
[Debit]. Bangunan & Peralatan = $ 350,000
[Debit]. Paten = $ 80,000
[Debit]. Goodwill = $ 130,000

[Credit]. Kewajiban lancar = $ 110,000
[Credit]. Saham biasa = $ 100,000
[Credit]. Tambahan modal disetor = $ 475,000
[Credit]. Biaya merger tangguhan = $ 40.000
[Credit]. Biaya pengeluaran Saham tangguhan = $ 25.000

Catatan:

[-]. Goodwill sebesar $ 130,000 berasal dari total harga beli aktiva bersih dikurangi dengan nilai wajar dari aktiva bersih; $640,000 – $510,000 = $130,000

[-]. Nilai Saham Biasa = $10 x $ 10,000 = $ 100,000

[-]. Tambahan Modal disetor = Nilai tercatat saham–Saham biasa= 575,000-100,000 = $475,000


M&A’s melalui Pembelian Saham (Share Acquisition)

M&A’s yang dilakukan melalui pembelian saham berhak suara dari perusahaan lain bukan melalui akuisisi aktiva bersih disebut dengan SHARE ACQUISITION (read;Acquisition saja).

Contoh kasus:

Royal Bali Inc menukarkan 10,000 lembar sahamnya dengan total nilai pasar $ 600,000 untuk semua saham PT. Baik Baik Saja dalam transaksi pembelian, timbul biaya merger sebesar $40,000 dan biaya pengeluaran saham $ 25,000 yang sebelumnya dicatat dalam Account tangguhan.

Untuk mencatat pembelian saham PT Baik Baik Saja, maka di jurnal:

[Debit]. Investasi pada saham PT. Baik Baik Saja = $640,000
[Credit]. Saham biasa = $100,000
[Credit]. Tambahan Modal disetor = $475,000
[Credit]. Biaya merger tangguhan = $40,000
[Credit]. Biaya pengeluaran saham tangguhan = $25,000


Pelaporan Kepemilikan Antar-Perusahaan

Untuk investasi pada saham biasa, pelaporan kepemilikan antar-perusahaan dapat menggunakan 3 (tiga) method, yaitu:

[-]. Laporan Keuangan Konsolidasi
[-]. Expense Method
[-]. Equity Method

Penerapan metode tergantung pada ”Control Level Factor” yang dimiliki investor pada investee.

[-]. Expense Method: untuk tingkat kepemilikan 0% - 20 % memiliki Control Level yang tidak signifikan.

[-]. Equity Method: untuk tingkat kepemilikan > 20% - 50 % memiliki Control Level yang signifikan.

[-]. Laporan Keuangan Konsolidasi: Tingkat kepemilikan > 50 % memiliki Control Level yang dominant.

Selanjutnya kita bahas satu persatu untuk masing-masing method di atas.


Expense Method

Outlined:

[-]. Dicatat oleh investor berdasarkan biaya historisnya.
[-]. Pendapatan diakui oleh investor jika deviden diumumkan oleh invstee
[-]. Expense Method digunakan ketika investor tidak memiliki kemampuan untuk mengendalikan atau tidak mempunyai pengaruh yang signifikan atas investee, yang disebabkaan besarnya investasi investor ke investee (kurang dari 20%)


Contoh Kasus:

PT. Royal Bali Cemerlang (RBC) membeli 20% Saham biasa PT. Baik Baik Saja (BBS) senilai $100,000 pada awal tahun tetapi tidak memiliki pengaruh sigifikan kepada BBS. Selama tahun berjalan BBS memiliki laba bersih $50,000 dan membayar dividen $20,000.

PT. Royal Bali Cemerlang mencatatnya dengan jurnal:

[Debit]. Investasi pada saham biasa BBS = $100,000
[Credit]. Kas = $100,000
(Catatan: Untuk mencatat pembelian pada saham biaya PT. Baik Baik Saja).

[Debit]. Kas = $4,000
[Credit]. Pendapatan Dividen = $ 4,000
(Catatan: Untuk mencatat pendapatan dividen dari PT. Baik Baik Saja=$20.000 x 20%).

Catatan:

RBC hanya mencatat bagiannya atas laba yang di bagikan oleh BBS dan tidak membuat jurnal untuk bagian yang tidak dibagikan. Nilai tercatat investasi tetap sebesar biaya perolehan awal $ 100,000.


Equity Method (Metode Ekuitas)

Outlined:

[-]. Ditujukan untuk mencerminkan perubahan Equity atau kepemilikan investor dalam investee.

[-]. Investasi dicatat sebesar biaya atau harga perolehan awal dan disesuaikan tiap periode untuk bagian investor atas laba atau rugi investee dan dividen yang diumumkan oleh investee

Equity Method diharuskan penggunaannya untuk pelaporan investasi dalam saham perusahaan jenis berikut ini:

[-]. Corporate Joint Venture: Perush dimiliki dan dioperasikan oleh kelompok usaha kecil, dimana tidak satu pun yang memiliki kepemilikan mayoritas dalam saham biasa joint venture tsb.

[-]. Perusahaan dengan kepemilikan investor atas saham berhak suara, memberikan investor ”kemampuan untuk mempunyai pengaruh signifikan" atas kebijakan operasi dan keuangan perusahaan.


Investor’s Equity Outlined:

Atas “Laba bersih” yang diumumkan oleh perusahaan investee:
[-]. Dicatat pendapatan dari investasi
[-]. Peningkatan account investasi

Atas ”Rugi bersih” yang diumumkan oleh perusahaan investee:
Kebalikan jika “Laba Bersih”

Atas ”Pembagian Dividen” yang diumumkan oleh perusahaan investee:
[-]. Dicatat Kas/Piutang
[-]. Mencatat Penurunan Account investasi

Contoh Kasus:

PT. Royal Bali Cemerlang (RBC) mengakuisisi pengaruh signifikan atas BBS dengan membeli 20% Saham biasa PT. Baik Baik Saja pada awal tahun. BBS melaporkan laba sebesar $60,000 untuk tahun berjalan.

RBC mencatat bagiannya atas laba BBS sebesar $ 12,000 dengan jurnal:

[Debit]. Investasi pada saham BBS = $12,000
[Credit]. Pendapatan dari Investee = $12,000
(Pendapatan dari investasi pada PT. Baik Baik Saja $60,000 x 20% = $12,000)

Catatan:

Jurnal ini disebut sebagai “Accrual Equity” yang biasanya dibuat sebagai Adjustment jurnal pada akhir periode. Apabila investee melaporkan kerugian untuk periode tersebut, investor mengakui bagiannya atas rugi tersebut dan mengurangi nilai tercatat investasi sebesar jumlah porsi kerugian.

Contoh Kasus:

PT. Royal Bali Cemerlang (RBC) mengakuisisi pengaruh signifikan atas BBS dengan membeli 20% Saham biasa PT. Baik Baik Saja pada awal tahun. BBS melaporkan laba sebesar $60,000 untuk tahun berjalan. BBS juga mengumumkan dan membayar dividen sebesar $20,000.

RBC mencatat bagiannya atas dividen BBS dengan jurnal:

[Debit]. Kas = $4,000
[Credit]. Investasi (pd saham PT. Baik Baik Saja)= $4,000
(Penerimaan dividen dari PT. Baik Baik Saja 20% x 20.000)

Pada buku investasi akan kelihatan:

[-]. Biaya Perolehan Awal Investasi = $100,000
[-]. Accrual Equity = $12,000 [=$60,000 x 20%]
[-]. Dividen = ($4,000) [=$20,000 x 20%]
----------------------------------------------------------
Saldo Investasi pada BBS = $108,000


Laporan Keuangan Konsolidasi

Setelah Merger & Acquisition Accounting – Part 2 ini, akan dibahas secara mengkhusus mengenai Laporan Keuangan Konsolidasi yang melibatkan penggabungan untuk pelaporan keuangan aktiva, kewajiban, pendapatan dan beban individual untuk dua atau lebih perusahaan yang berhubungan istimewa seakan-akan adalah satu entity. Termasuk prosedur pengeliminasian semua kepemilikan dan aktivitas antar perusahaan.

May 15, 2008

MERGER & ACQUISITION ACCOUNTING – Part 1

Penggabungan Usaha adalah salah satu strategy dari aktivitas perluasan usaha yang banyak dilakukan. Dan penggabungan usaha pilihannya ada 2 (dua), yaitu: Merger & Acquisition. Sebagai pegawai accounting dan keuangan (mulai dari staff hingga management) mau tidak mau harus memahami prosedur dan bisa melakukan administrasi atas kejadian ekonomi seperti ini. Itulah sebabnya mengapa memahami Merger & Acquisition Accounting adalah penting bagi orang-orang accounting dan keuangan. Di posting ini saya akan mebahas apa itu penggabungan usaha, mengapa, dan bagaimana bentuk Merger & Acquisition. Diakhir posting nanti saya akan tampilkan slide show mengenai "Merger & Takeover Ditinjau dari perspektif Financial Planning".

Jika dicarikan definisinya, penggabungan usaha adalah aktifitas perluasan usaha yang dilakukan dengan cara menggabungkan suatu perusahaan dengan satu atau lebih perusahaan lain ke dalam satu kesatuan ekonomi, sebagai upaya untuk memperluas usaha.

Tentu banyak possibilities penyebab mengapa melakukan penggabungan usaha, diantara banyaknya kemungkinan yang ada, berikut ini adalah kemungkinan penyebab (alasan) yang paling common:

[-]. Investment profitability
Melakukan investasi pada perusahaan yang sehat dan memiliki tingkat profitability yang tinggi adalah salah satu alasan mengapa penggabungan usaha adalah pilihan perluasan usaha. Dengan berinvestasi pada perusahaan yang profitable, maka perusahaan akan berkesempatan untuk ikut menikmati keuntungan yang didapatkan oleh perusahaan investee.

[-]. Business Diversification
Diversifikasi usaha (business diversification) adalah strategy lainnnya yang banyak ditempuh. Dengan menguasai berbagai bidang usaha yang berbeda-beda akan membuka kesempatan untuk memperoleh gain yang lebih banyak lagi dalam business.

[-]. Business Scale
Peningkatan skala perusahaan (business scale) adalah alasan lain mengapa dilakukan penggabungan usaha. Setelah penggabungan terjadi, tentu asset perusahaan akan bertambah, kapasitas bertambah, jangkauan pasar akan lebih luas dan yang tentunya akan diikuti oleh peningkatan omset, integrasi dari peningkatan itulah yang akan menyebabkan skala perusahaan menjadi bertambah besar.

[-]. Risk Reduction
No business could be a risk free. Definitely no. Dengan kata lain; adalah tidak mungkin menghilangkan resiko dari sebuah business, yang mungkin adalah berusaha me-manage resiko yang ada, tentunya dengan berbagai strategy yang diterapkan. Menjalankan satu usaha saja, disamping kesempatan untuk memperoleh gain yang lebih besar menjadi lebih terbatas (dibandingkan jika melakukan diversifikasi), juga sama artinya dengan menaruh business pada potensi resiko tanpa jalan keluar. Dengan ekspansi usaha diharapkan resiko akan lebih tersebar sehingga akan menjadi lebih ringan, atau resiko kerugian pada perusahaan yang satu, mungkin akan bisa ditutup oleh perusahaan lain yang dimiliki.

[-]. Controlling power gain
Controlling power gain is a typical reason. Ini adalah satu alasan khas mengapa suatu perusahaan melakukan penggabungan usaha. Bisa dikatakan alasan inilah yang paling mendominasi. Ada berbagai kemungkinan alasan mengapa suatu perusahaan ingin mendapatkan kendali atas perusahaan lain, diantaranya:

a). Market penetration
Hal ini biasanya dilakukan oleh perusahaan-perusahaan besar yang mengalami kesulitan untuk memasuki suatu area pasar tertentu.
Contoh:
Danone ingin memasuki pasar air mineral di Indonesia, sementara Aqua sudah mengurat akar di masyarakat konsumen Indonesia, Danone tidak mempunyai pilihan lain selain membeli Aqua untuk bisa memasuki pasar terbesar di south east asia (khususnya Indonesia).

b). Supplies sustainability
Ini biasanya dilakukan oleh perusahaan besar yang mengalami kesulitan supply akibat raw material dikuasai oleh perusahaan lain. Untuk memastikan sustainability supplies, perusahaan tidak memiliki pilihan lain selain membeli perusahaan tersebut.

c). Technology advancement
Banyak perusahaan yang invest (read:acquisites) karena perusahaan investee memiliki technology yang dianggap unggul dan mampu menopang kelangsungan businessnya. Contoh: Google Inc mengakuisisi Feed Burner. Atau Times Warner yang mengakuisisi AOL.

d). Reducing competition
Menguasai perusahaan competitor adalah salah satu strategy untuk memenangkan persaingan.
Contoh:
Issue yang paling hot saat ini adalah penjualan Yahoo. Google Inc dan Microsoft Inc. sedang berusaha keras untuk bisa mengakuisi Yahoo. Kita ketahui ketiganya adalah raksasa search engine terbesar di muka bumi ini untuk era sekarang. Kita sama-sama lihat apakah nanti yahoo akhirnya akan di akuisi oleh Google Inc. atau Microsoft Inc. Bagi saya pribadi sebagai publisher (walaupun kecil-kecilan) saya sangat berharap Google lah yang nantinya mengakuisi yahoo. Saya punya interest tersendiri mengapa saya berharap Google (bukan Microsoft), bukan karena saya pemakai blogspot (anak perusahaan google), tetapi lebih karena search engine strategy saja.

Okay, saya rasa cukup untuk alasan mengapa penggabungan usaha.


Bentuk-Bentuk Penggabungan Usaha

Pengambila-alihan suatu usaha lain, sejatinya hanya dengan 2 (dua) kemungkinan cara, yaitu:

[a]. Net Asset Acquisition (Pengambil-alihan “Aktiva Bersih”)

Jika yang diambil-alih adalah aktiva bersihnya, maka penggabungan usaha tersebut diacatat sebagai MERGER atau bisa jadi CONSOLIDATION. Aktiva dan kewajiban dari perusahaan yang diakuisisi dipindahkan ke perusahaan pengakuisisi dan perusahaan yang diakuisisi dibubarkan atau dilikuidasi. Setelah merger operasi dari perusahaan yang dulunya terpisah sekarang berada di bawah satu entitas.

So, iZZit a Merger or a consolidation?.

Okay….

Jika setelah pengambil-alihan terjadi, perusahaan investee dibubarkan (dilikuidasi) dan perusahaan hasil penggabungan memakai bendera perusahaan investor (pengakuisisi), maka bentuk penggabungan ini disebut dengan “MERGER”.

Contoh: Perusahaan XX + Perusahaan YY = Perusahaan XX

Sedangkan jika setelah penggabungan terjadi, kedua perusahaan atau lebih semuanya dibubarkan (dilikuidasi) dan muncul bendera baru dengan nama entitas baru sebagai hasil peleburan kedua usaha (atau lebih) yang melanjutkan usaha, maka bentuk penggabungan ini disebut dengan “CONSOLIDATION”.

Contoh : Perusahaan XX + Perusahaan YY = Perusahaan ZZ


[-]. Share Acquisition (Pengambil-alihan saham).

Dalam hal ini, pengambil-alihan dilakukan dengan cara membeli saham mayoritas berhak-suara perusahaan investee (bukan dengan mengambil alih aktiva bersihnya).

Selanjutnya….

Jika perusahaan yang diambil-alih dibubarkan (dilakuidasi), maka bentuk ini dicatat sebagai “MERGER” atau bisa jadi “CONSOLIDATION” (berlaku seperti net asset acquisition di atas).

Sedangkan jika perusahaan terakuisisi tidak dibubarkan dan tetap sama-sama beroperasi, maka penggabungan ini dicatat sebagai “SHARE ACQUISITION”. Selanjutnya, perusahaan pengakuisisi disebut sebagai "PARENT COMPANY (Perusahaan Induk)" sedangkan perusahaan terakuisisi selanjutnya disebut sebagai “SUBSIDIARY (Anak Perusahaan)”.

Karena tidak ada perusahaan yang dilikuidasi, perusahaan pengakuisisi memperlakukan kepemilikannya di perusahaan yang diakuisisi sebagai investasi. Dalam akuisisi saham, perusahaan pengakuisisi tidak perlu mengakuisisi seluruh saham milik perusahaan yang diakuisisi untuk memperoleh kendali, cukup hanya dengan menguasai saham mayoritas.

Hubungan yang timbul dari akuisisi saham disebut hubungan induk dan anak perusahaan. Induk perusahaan (parent company) adalah perusahaan yang mengendalikan perusahaan lain yang disebut sebagai perusahaan anak (subsidiary), biasanya melalui pemilikian mayoritas di saham biasa.


Merger & Acquisition - Financial Planning View

Berikut ini adalah slideshow, yang mempresentasikan "Bagaimana Merger & takeover dilihat dari perspektif Financial Planning" sebuah kajian dari sudut pandang berbeda mengenai Merger & Acquisition. Sangat bagus bagi rekan-rekan yang saat ini sedang mengelola keuangan dan mungkin sedang berencana (atau sudah) melakukan acquisition (takeover). It is a good knowledge about "how a merger & takeover should be financed and what the implication is".

Slideshow ini disediakan oleh sahabat baik saya yang sedang menempuh study Master Financial Planning di Griffith University. Thanks Yulie untuk bahan ini. Best of luck for you as always. GBU.


Petunjuk:

Untuk memulai show: click tanda panah ditengah slide

Untuk mengontrol gerakan slide: arahkan mouse pointer ke bagian bawah slide, lalu click tanda panah ke kiri untuk ke slide sebelumnya, tanda "=" untuk melakukan pause (berhenti sementara) dan tanda panah ke kanan untuk ke slide berikutnya.


Bagimana metode pencatatan “Merger & Acquisition Accounting” dan pelaporannya? Akan saya bahas di: Merger & Acquisition Accounting – Part 2 dengan contoh kasus, penjurnalan hingga pelaporannya.

May 14, 2008

LAPORAN KEUANGAN KONSOLIDASI

Apa itu Laporan Keuangan Konsolidasi?, Kapan diperlukan? Metode / Pendekatan/Approach apa saja yang biasa dipakai?, Bagaimana prosedurnya?. Mulai posting ini sampai beberapa posting ke depan saya akan membahas mengenai LAPORAN KEUANGAN KONSOLIDASI, mulai dari konsepnya, metode-metodenya, prosedurnya, tentu saja akan disertai oleh contoh-contoh kasus, tidak ketinggalan kajian perpajakan terkait dengan perusahaan induk (parent company) dan anak (subsidiary) atau cabang, serta perwakilan (representative). Oh ya, di akhir serie nanti saya juga akan bagikan kepada anda worksheet laporan keuangan konsolidasi, berupa template laporan keuangan konsolidasi, jika diperlukan. Layaknya template, tentu sudah ada formula di dalamnya.


Laporan Keuangan Konsolidasi termasuk “advance financial accounting” topic.

Bagi rekan-rekan yang belum pernah menangani laporan keuangan konsolidasi, dan ingin mengingat-ingat kembali topic yang pernah di ajarkan di Akuntansi Keuangan Lanjutan pada akhir-akhir semester perkuliahan dahulu. Jangan khawatir, kita akan mulai dari konsep dasarnya sekali. Dan pelan-pen nanti akan kita tingkatkan ke bagian-bagian yang lebih mendalam seiring dengan tingkat pemahaman kita.

Bagi rekan-rekan yang sedang (sudah pernah) menangani laporan keuangan konsolidasi, mungkin tidak ada salahnya untuk mengikuti pembahasan awalnya juga. Siapa tahu ada bagian tertentu yang anda tinggalkan, atau bahkan mungkin ada bagian dari pembahasan awal ini yang bisa membuka sumbat yang selama ini mengganjal pemahaman (penguasaan) anda di dalam membuat laporan keuangan konsolidasi.

Okay, enough with talks, kita mulai ke topic-nya….


Gambaran Umum Laporan Keuangan Konsolidasi

Definisi Umum

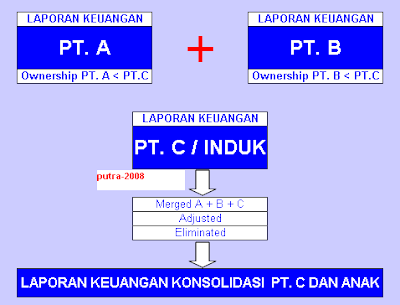
Laporan Keuangan Konsolidasi adalah Laporan yang menyajikan posisi keuangan dan hasil operasi untuk induk perusahaan (entitas pengendali) dan satu atau lebih anak perusahaan (entitas yang dikendalikan) seakan – akan entitas – entitas individual tersebut merupakan satu entitas atau perusahaan satu perusahaan.

Dari difinisi umum diatas, dapat kita tarik suatu pemahaman bahwa; Laporan Keuangan Konsolidasi diperlukan apabila salah satu perusahaan yang bergabung memiliki kontrol terhadap perusahaan lain. Otherwise, laporan keuangan konsolidasi tidak diperlukan.

Artinya; jika tidak memiliki hak kendali (control) yang lebih, maka mereka adalah badan usaha (entity) mandiri, artinya mereka masing-masing akan membuat laporan keuangan yang sendiri-sendiri dan tidak mungkin untuk digabungkan, ditambahkan atau yang sejenisnya. So, there is no point to construct a consolidated financial statement.


Catatan: Wujud concrete dari “hak kendali yang lebih” disini adalah adanya kepemilikan saham beredar yang mayoritas (lebih banyak) dibandingkan perusahaan yang lainnya.


Tujuan laporan keuangan konsolidasi

Adapun maksud dan tujuan Laporan Keuangan Konsolidasi disusun, yaitu: agar dapat memberikan gambaran yang obyektif dan sesuai atas keseluruhan posisi dan aktivitas dari satu perusahaan (economic entity) yang terdiri atas sejumlah perusahaan yang berhubungan istimewa, dimana laporan konsolidasi keuangan diharapkan tidak boleh menyesatkan pihak-pihak yang berkepentingan dan harus didasarkan pada substansi atas peristiwa ekonomi juga.

Konsolidasi diharuskan jika satu perusahaan memiliki mayoritas saham beredar dari perusahaan lain.

Manfaat Laporan Keuangan Konsolidasi

[-].Dapat memberikan gambaran yang jelas tentang total sumber daya perusahaan hasil gabungan di bawah kendali induk perusahaan, kepada para pemegang saham, kreditor dan peyedia dana lainnya.

[-].Dapat memberikan informasi terkini bagi manajemen induk perusahaan, baik mengenai operasi gabungan dari entitas konsolidasi dan juga mengenai perusahaan individual yang membentuk entitas konsolidasi.

Perlu disadari; Disamping memberi manfaat, laporan keuangan konsolidasi juga dapat menjadi ekses yang tidak baik, antara lain:

[-]. Dapat menyembunyikan kinerja perusahaan individu yang tidak bagus dengan kinerja perusahaan lain yang bagus.

[-]. Tidak semua saldo laba ditahan konsolidasi tersedia untuk dividen induk perusahaan, begitu pula dengan aktiva.

[-]. Rasio keuangan berdasarkan laporan keuangan konsolidasi yang terbentuk tidak mencerminkan kondisi entitas yang membentuk konsolidasi maupun induk perusahaan.

[-]. Beberapa akun tidak dapat seluruhnya dibandingkan, misalnya akun piutang

[-]. Banyaknya informasi tambahan yang dibutuhkan untuk memberikan penyajian yang wajar.

Gambaran Umum Proses Konsolidasi

Sebagai informasi awal saja, secara umum prosedur dan proses pembuatan laporan keuangan konsolidasi adalah sebagai berikut:

Laporan keuangan terpisah (dari dua entity atau lebih) digabungkan atau ditambahkan bersama-sama, setelah beberapa penyesuaian dan eliminasi, untuk menghasilkan laporan keuangan konsolidasi. Penyesuaian dan eliminasi tersebut terkait dengan transaksi dan kepemilkan antar perusahaan.

Proses pembuatan laporan keuangan konsolidasi akan menjadi masalah apabila kepemilikan terhadap perusahaan anak kurang dari 100%.

Agar memperoleh pemahaman yang complete dan utuh mengenai prosedur dan cara membuat laporan keuangan konsolidasi, maka di posting saya berikutnya, saya akan bahas mengenai M&A Accounting (Merger & Acquisition Accounting) terlebih dahulu. Di sana akan dibahas mengenai konsep Merger & Acquisition, dan prosedur pembuatan laporan konsolidasi pada saat Merger/Acquisition terjadi. Dengan memahami konsep dan prosesnya sejak awal, saya berharap; pemahaman prosedur pembuatan Laporan Keuangan Konsolidasi pasca penggabungan nantinya bisa lebih mudah dipahami. Sampai ketemu di Merger & Acquisition Accounting - Part1. dan Merger & Acquisition Accounting - Part2.

Apr 16, 2008

PROSEDUR DAN JURNAL TUTUP BUKU

Prosedur dan Jurnal Tutup Buku ini akan menjadi akhir dari accounting cycle, disini akan dibahas secara specific konsep, prosedur dan pengerjaannya step—by—step, hingga mengahsilkan Laporan Keuangan (Profit/Lost Statement & Balance Sheet).

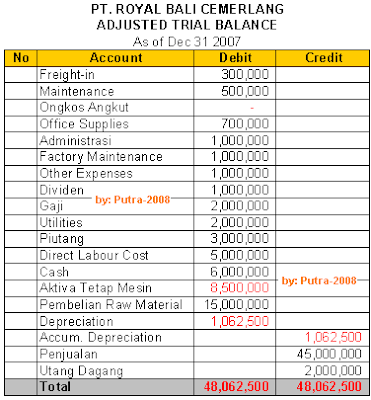
Di artikel sebelumnya (Alur Akuntansi [-baca-]) kita sudah sampai pada pembuatan “Adjusted Trial Balance” yang hasilnya seperti dibawah ini (sekedar mengingat kembali):


Artikel ini adalah lanjutan dari Alur akuntansi (Sorry for a while break), di artikel ini akan dilanjutkan.

Sebelum ke prosedur dan Jurnal Tutup Buku, berikut ini adalah cuplikan percakapan menarik sekaligus menggelitik yang saya extract dari suatu milis, kalau tidak salah ini adalah percakapan antara user suatu “Accounting Software” dengan seorang IT consultant:

Dari : DJ <[EMAIL PROTECTED]> wrote:

Saya lagi bingung dengan istilah posting. Itu maksudnya bagaimana? Kalokartu stok, piutang, dan hutang tidak di dihapus ntar bagaimana dengansaldo awal ? Biasanya kan pada tanggal 1 tiap bulannya diberiketerangan saldo awal, kalo lanjut terus bagaimana pada tanggal 1 bulanberikutnya?

Halo D,

Posting itu bahasa akuntansi yang artinya memasukkan semua jurnal kebuku besar. Hanya saat ini lebih baik langsung dimasukkan secaraotomatis (posting otomatis). Kan setiap akhir bulan, kartu stok, piutang, hutang, jurnal, bukubesar, laba rugi dan neraca ditutup bulan. Jadi pasti saldo awal bulanini adalah saldo akhir bulan lalu. Data kartu stok, piutang, hutang,jurnal, buku besar, laba rugi dan neraca tidak perlu dihapus, agar siuser bisa melihat data yang bulan2 lalu.

Advess
ISV and IT Consultant


Dihapus?”. I don't mean to insult anybody, but it sound ODD to me. Tentu saja “hapus/tidak” bukanlah pilihan (mirip-mirip judul lagu di MTV ya?). Saya rasa pertanyaanya bukan dihapus atau tidak, tetapi “bagaimana prosedurnya yang benar?” :-).


Apa Essensi Tutup Buku?

Arti harfiah “Tutup Buku” mengesankan bahwa pembukuan perusahaan ditutup, apakah berarti buku catatan keuangan perusahan ditutup?.

Concept dasar tutup buku adalah memindahkan "Nominal Accounts" dan "Dividen" ke rekening “Retained Earning (Laba Ditahan)” sehingga diperoleh nilai “Equity (modal)” di akhir periode”.

Tutup buku dimaksudkan untuk:

[-]. Melakukan pemisahan (dikenal dengan istilah “CUT-OFF/PISAH BATAS”) antar periode/tahun buku.

[-]. Menentukan “Laba/Rugi” di akhir periode.

[-]. Memperoleh “Neraca Akhir”

[-]. Memisahkan “Hard Copy” (bukti transaksi) antar periode/tahun buku

Dan setelah tutup buku nantinya diharapkan agar berbagai pihak (yang berkepentingan) dapat:

[-]. Menilai “achievement progress” atau perkembangan pencapaian perusahaan ke arah objective (tujuan) perusahaan (organisasi) yang pada dasarnya adalah “Profit/Laba”.

[-]. Mengetahui kekayaan perusahaan di akhir periode.

[-]. Mengetahui tingkat kemampuan perusahaan untuk memenuhi kewajiban jangka pendeknya (liquidity) dan jangka panjangnya (solvability), dan rasio keuangan lainnya.

You may questioning “Account apa saja yang disebut sebagai Nominal Account ?

Nominal Account: adalah account-account temporary yang harus ditutup diakhir periode ke rekening “Retained Earning (Laba Ditahan)”, yang meliputi:

- Cost & Expense accounts (Cost & Biaya)
- Income Tax
- Revenue accounts (Pendapatan)

Disamping "Nominal Account", "Dividen" juga harus ditutup.

Dari Penjelasan diatas saya yakin, sudah mulai ada gambaran yang cukup mengenai apa itu tutup buku, dan mungkin sudah mulai ada gambaran bagaimana seharusnya prosedur tutup buku itu?. Anyway, I am handing-this-on right now, read on....


Prosedur dan Jurnal Tutup Buku

Pada dasarnya prosedur tutup buku sederhana saja. Tehnisnya seperti ini:

Step-1: Pisahkan “Nominal Accounts” dengan “Real Account”

Jika kita pisahkan account-account yang ada di trial balance ke dua kelompok di atas maka akan menjadi sebagai berikut:


Step-2: Menutup “Nominal Account” ke “Income Statement (Lap. Laba Rugi)”

Pemindahan nominal account (Revenue/Sales, Cost & Expenses) ke Income Statement dilakukan dengan:

(a). Menutup Cost & Expense ke “Profit/Lost”
(b). Menutup Revenue/Sales ke “Profit/Lost”

Dengan jurnal :


Catatan:
Costs & Expenses ditutup dengan men-debit rekening "Profit/Lost", sedangkan Revenue ditutup dengen meng-credit rekening "Profit/Lost"

Dengan kedua jurnal di atas maka:

[-]. Saldo akhir semua account Cost, Expense, & Revenue akan menjadi 0 (nol).
[-]. Dan membentuk Buku Besar “Profit/Lost”.


Step-3: Membuat “Profit & Lost Statement”

Dari sini “Profit & Lost Statement” sudah sudah bisa di-construct, dan hasilnya akan seperti dibawah ini:


Catatan: Hasil akhirnya masih berupa “Earning Before Tax” = Rp 15,437,500


Step-4: Menghitung “Income Tax”

Dengan “Earning Before Tax” diatas maka “Income Tax " dapat kita hitung (Laba Kena Pajak dibawah Rp 50,000,000 so rate-nya 10%):

Rp 15,437,500 x 10% = Rp 1,543,750


Step-5: Posting “Income Tax”

Income Tax dijurnal dengan:


Catatan:
Jurnal diatas akan membentuk Buku Besar baru yaitu:

Buku Besar “Income Tax” dengan saldo Debit = Rp 1,543,750
Buku Besar “Income Tax Payable” dengan saldo Credit = Rp 1,543,750


Step-5: Menutup Buku Besar "Income Tax" ke "Profit/Lost"

Karena Income Tax juga termasuk account nominal, agar saldo akhirnya juga menjadi nol maka ditutup dengan jurnal:

Setelah Income Tax ditutup ke buku besar "Profit/Lost" maka “Profit & Lost Statement” sudah bisa diconstruct sempurna. Setelah Income Tax dimasukkan, maka Income Statement akhir akan kita peroleh seperti dibawah ini:
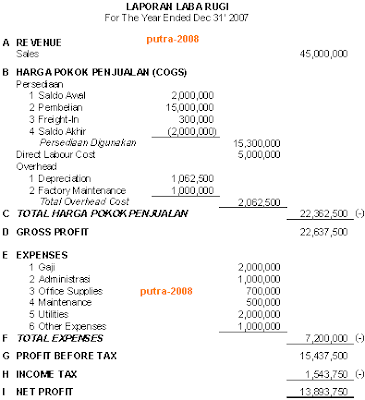


Catatan: Setelah rekening-rekening Cost, Expense, Revenue & Income Tax ditutup ke rekening baru "Profit/Lost", maka Buku Besar "Profit/Lost" akan menjadi seperti dibawah ini:


Step-6: Menutup Buku Besar “Profit/Lost” ke “Retained Earning”

Pada akhirnya Buku Besar “Profit/Lost” juga harus kita tutup. Dan “Profit/Lost” ditutup ke “Retained Earning” dengan jurnal:


Catatan:

Pada dasarnya semua nominal account hanyalah tempat persinggahan sementara, yang pada akhirnya ditutup ke Retained Earning (Real Account), itulah sebabnya Nominal Account sering disebut dengan "Temporary Account".

Sekarang semua Nominal Account telah kita tutup

Tetapi masih ada satu rekening yang masih open, yaitu “Dividen” yang dibayarkan kepada pemegang saham sebesar Rp 1,000,000,- dan ini harus ditutup juga.


Step-7: Menutup “Dividen” ke “Retained Earning”

Dividen ditutup dengan jurnal:


Sampai saat ini semua Nominal Account & Dividen telah ditutup, artinya: SEMUA REKENING NOMINAL SUDAH BERSALDO 0 (NOL), tinggal “Real Account” yang masih ada saldonya, karena memang Real Account akan rolled up ke periode berikutnya.

Langkah selanjutnya adalah membuat “Neraca Lajur”.


Step-8: Membuat “Neraca Lajur”

Jika semua buku besar yang masih ada saldo-nya (Real Account) kita masukkan ke dalam “Neraca Lajur” maka hasilnya akan seperti dibawah ini:


Step-9: Membuat Neraca Akhir (31-Dec-2008)

Dari Neraca lajur pada step-8 diatas maka kita sudah bisa mendapatkan “NERACA Per 31 Desember 2008” seperti dibawah ini:


Catatan: (Penting)

Jika ada penyesuaian-penyesuaian, maka perlu dilakukan “Penyesuaian Kembali pada saat menjelang awal tahun buku. Hal ini dimaksudkan agar buku tetap consistent, tetapi karena pokok bahasan ini hanya mengenai penutupan buku, maka hal tersebut tidak saya bahas di artikel ini. Akan saya bahas di artikel yang lain.

Contoh saya buat sesederhana mungkin dengan maksud utama: AGAR SIKLUS BISA DI PAHAMI DENGAN JELAS. There is no way to cover cases allover those “wide-range-industries-and services” in one article :P.

Tetapi jika dipadukan dengan kasus-kasus specific, perlakuan-perlakuan specific, yang sudah dan akan saya tambahkan diposting-posting saya berikutnya, saya yakin siapapun tidak akan mengalami kesulitan untuk construct laporan keuangan.

Even, I made that simple, I know it still sound not easy, izzit?, I know I know…….

But if you try to do your best to understand and follow all the step since the beginning, keep excercising, trust me, it will be more than worth it!, that's why I merely writte this step-by-step guidance. Hopefuly this helps.

Have a bright time!

Putra

Apr 13, 2008

ALUR AKUNTANSI, PROSEDUR & JURNAL TUTUP BUKU

Karena banyaknya permintaan, dalam posting kali ini saya akan bahas mengenai : Alur Akuntansi, Prosedur dan Jurnal Tutup Buku. Bagaimana Alur Akuntansi sesungguhnya? Apa essence dari sebuah laporan keuang (financial statement)? Apa dan bagaimana essence dari tutup buku? Mengapa perlu tutup buku? Bagaimana prosedur tutup buku? Bagimana jurnalnya? Bagaimana kaitannya dengan Laba? Bagaimana Kaitannya dengan Balance Sheet? Akan dibahas sesaat lagi.

Sesungguhnya ini adalah subject untuk basic accounting, tetapi sangat vital artinya, kunci awal pemahaman akuntansi. Failure on this knowledge, you gonna go to a middle of no where, lost!, Is that worst? Course not, kita masih bisa belajar lagi, belajar sama-sama lagi di sini. Fail and broke is happened just at the point of when saying “I am quit!”, isn’t it?

Saya berharap dengan artikel ini, anda akan memperoleh gambaran yang lebih utuh mengenai alur akuntansi, dari awal hingga ke awal lagi tanpa terputus, memiliki fundament yang cukup dan siap menghadapi kasus akuntansi yang lebih complex. Dan… “Closing Journal Entry Headache No More!” :-)…”ternyata prosedur dan jurnal penutupan buku itu mudah ya…”.


Accounting & Financial Statement Essence

Pembukuan (bookkeeping) dalam scoop yang lebih sempit atau Akuntansi (accounting) dalam scoop yang lebih luas adalah cerminan dari kondisi keuangan suatu aktivitas bisnis (perseorangan maupun badan) yang di administrasikan.

Dengan kalimat sederhana, transaksi-transaksi yang yang dinilai/diukur, di catat, diakui dan di laporkan dalam accounting adalah reflection (=cerminan?) dari aktifitas bisnis itu sendiri. Sehingga, laporan keuangan (financial statement) merupakan instrument untuk menilai kondisi atau mengukur performance (kinerja) suatu bisnis atau usaha dalam scoop yang luas.

Elemen utama dari Laporan Keuangan pada dasarnya ada dua saja yaitu: Laporan Laba/Rugi (Profit & Lost Statement) dan Neraca (Balance Sheet). Sedangkan Laporan Arus Kas (Cash Flow Statement) dan Laporan Perubahan Modal (Equity Statement) hanyalah instrument tambahan, yang even untuk perusahaan yang belum go-public tidak diharuskan. Bukan berarti tidak penting, tentu saja penting untuk menganalisa liquiditas perusahaan dan rasi-rasio lainnya.

LAPORAN LABA/RUGI (Profit & Lost Statement) adalah laporan yang disampaikan oleh pihak management sebagai "Assertion" (bentuk pertanggung jawaban) kepada stakeholder (pemegang saham) atau pemilik mengenai kondisi keuangan pada periode tertentu, yang nantinya akan dijadikan alat untuk menilai kinerja perusahaan untuk menjawab satu pertanyaan utama : “Apakah pada periode ini perusahaan dalam keadaan untung atau rugi?”.

Misalnya:

Laporan Laba/Rugi PT. Margo Mulyo, Periode 01 January s/d 31 December 2007

atau;

Laporan Laba/Rugi PT. Margo Mulyo, Untuk periode yang berakhir pada tanggal 31 Desember 2007.

adalah laporan yang menunjukkan kinerja perusahaan dari tanggal 01 January hingga 31 Desember 2007.

Basic Equation untuk Profit & Lost Statement adalah seperti dibawah ini:

Profit/Lost = Revenue-COGS-Expenses


NERACA (Balance Sheet) adalah laporan yang menunjukkan posisi keuangan perusahaan pada saat (tanggal) tertentu yang merupakan salah elemen laporan keuangan yang paling penting bagi stakeholder atau pemilik usaha untuk menjawab pertanyaan berikut ini:

Pada saat ini:….(misal: 31 Desember 2007)…

[-]. Berapa kekayaan bersih perusahaan? (Net Asset = Total Asset [minus] Liabilities).

[-]. Berapa tingkat liquiditas perusahaan (kemampuan perusahaan untuk menyelesaikan kewajiban-kewajiban jangka pendeknya)?

[-]. Berapa tingkat solvability perusahaan (kemampuan untuk menyelesaikan kewajiban jangka panjangnya.

[-]. Berapa akumulasi pengembalian investasi perusahaan (ROI=Return Of Investment)

[-}. Berapa akumulasi pengembalian modal (ROC=Return of Capital)

[-]. dan seterusnya…….

Semua pertanyaan tersebut terjawab dengan melakukan analisis terhadap nilai yang tercantum di masing-masing elemen Neraca.

Basic Equation untuk Neraca adalah seperti di bawah ini:

Indonesian Version : Asset = Liabilities + Equity

USA Version : Asset – Liabilities = Net Asset = Equity

Sedanagkan equoation untuk Equity adalah sebagai berikut:

Equity = Capital + Net Retained Earning

Net Retained Earning = Retained Earning + Earning - Dividen


Mana yang lebih menggambarkan Financial Statement Essence?, silahkan interpretasikan masing-masing, bahasa iklannya “Ambil baiknya Saja” (Ku Tau Yang Ku Mahu… Sempraittt…!) :-P


Alur Akuntansi (Accounting Allure)

Secara garis besarnya, jika saya gambarkan dengan diagram sederhana, kurang lebih seperti ini:


Catatan:

Di tahun buku sebelumnya tentu kita ada saldo awal di masing masing-rekening di neraca. Kemudian pada buku periode tahun berjalan akan terjadi activities di rekening-rekening.


Ilustrasi sederhana:

Setelah penutupan buku tahun 2006, Neraca PT. Royal Bali Cemerlang adalah sebagai berikut:

PT. ROYAL BALI CEMERLANG
Balance Sheet
(As Of Per Desember 31st, 2007)

Cash = Rp 1,100,000
Piutang = Rp 2,000,000
Persediaan = Rp 2,000,000
Aktiva Tetap Mesin = Rp 7,000,000
Akumulasi penyusutan Mesin = (Rp 1,000,000)
-----------------------------------------------
Total Asset = Rp 11,100,000
=================================
Liabilities:
Utang = Rp 100,000

(*Net Asset = Rp 11,000,000) <-- Cut it here :-P Equity: Capital = Rp 5,000,000 Retained Earning = Rp 6,000,000 ----------------------------------------------- Total = Rp 11,100,000
=================================

* Jika di summarizeed jadinya:

Total Asset = Rp 11,100,000
Liabilities = (Rp 100,000)
------------------------------
Net Asset = Rp 11,000,000
=====================
Equity = Rp 11,000,000
=====================

Neraca setelah penutupan buku di atas sekaligus akan menjadi Neraca Awal di Tahun 2008.

Step 1: Setelah diperiksa, ditemukan bukti-bukti transaksi di tahun 2008 yang legitimate sebagai berikut:

Dan setelah dilakukan PHYSICAL COUNT lalu hasil phisical count dibandingkan dengan kartu stock, diketahui sisa akhir dari "Raw Material" adalah senilai Rp 2,000,000,-

Step-2: Journal Entry

Bukti-bukti transaksi dicatat dengan jurnal seperti dibawah ini:


Step-3: Memindahkan catatan transaksi ke Buku Besar (General Ledger)

Langkah berikutnya adalah memindahkan jurnal ke Buku besar, sehingga buku besar akan menjadi sebagai berikut:


Step-4: Memindahkan saldo-saldo buku besar ke TRIAL BALANCE (Neraca Percobaan)

Posisi Trial Balance menjadi seperti ini:


Step-5: Adjustment Entry

Selanjutnya lihat apakah ada yang perlu disesuaikan pada rekening ini?, setelah membaca artikel mengenai perolehan Aktiva Tetap di Accounting, Finance & Taxation, ternyata diketahui bahwa biaya angkut mesin seharusnya dikapitalisasi ditambahkan ke dalam perolehan aktiva mesin :-). Tetapi sudah terlanjur masuk ke buku besar, bagaimana?

Disesuaikan dengan memposting jurnal langsung ke General Ledger (buku besar):

[Debit]. Aktiva Tetap Mesin = Rp 500,000
[Credit]. Biaya Angkut = Rp 500,000

Dan atas penambahan perolehan aktiva tetap mesin beban penyusutannya diakui dengan jurnal:
[Debit]. Depreciation = Rp 62,500,-
[Credit]. Accum. Depreciation = Rp 62.500,-
(Life Time 8 tahun = Rp 500,000/8 = Rp 62,500,-)

Jurnal di atas akan membuat Buku Besar keempat rekening di atas akan berubah menjadi seperti dibawah ini:


Catatan:


Saldo Aktiva Tetap Mesin menjadi: Debit = Rp 8,500,000
Saldo Biaya Angkut menjadi Rp 0 (nol)

Saldo Depreciation (Penyusutan) menjadi: Debit = Rp 1,062,500
Saldo Accum. Deprec menjadi: Rp 1,062,500,-


Step-6: Membuat ADJUSTED TRIAL BALANCE

Selanjutnya saldo semua buku besar coba dimasukkan lagi ke ADJUSTED TRIAL BALANCE, dan hasilnya menjadi seperti dibawah ini:


Catatan: Perhatikan angka-angka yang berwarna merah, itu adalah rekening-rekening yang mengalami penyesuaian.

Langkah berikutnya tinggal: PENUTUPAN BUKU.

Tetapi karena keterbatasan space, dengan terpaksa saya penggal sampai di sini dahulu, untuk saya lanjutkan di posting saya berikutnya.

Supaya pemahaman anda tidak terputus, saya encourage anda untuk melanjutkannya di : PROSEDUR & JURNAL TUTUP BUKU [-baca-].

Mengapa?

Karena disana saya akan bahas prosedur penutupan buku, jurnalnya, bagaimana mengconvert Laba (Earning) di Laba/Rugi ke Retained Earning di Neraca, bagaimana menutup account2 nominal (temporary account)... dan lain sebagainya, hingga siap untuk transaksi di periode/tahun buku berikutnya.

So, sampai ketemu di : PROSEDUR & JURNAL TUTUP BUKU (Closing Entry & Its Procedure) don't miss it!

Mar 25, 2008

Laba Rugi Komersial dan Fiskal

Dalam Pelaporan Keuangan Perusahaan, khususnya “Laporan Laba Rugi”, kita mengenal adanya LAPORAN LABA RUGI KOMERSIAL dan LAPORAN LABA RUGI FISKAL. Mengapa ada Laporan Laba Rugi Komersial dan Laporan Laba Rugi Fiskal? Apa saja perbedaannya? Bagaimana caranya membuat Laporan Laba Rugi Fiskal? Bagaimana jika tidak dibedakan? Mungkinkah kedua laporan laba rugi ini dijadikan satu? Bagaimana caranya? Akan kita bahas di artikel ini sebentar lagi.

Artikel ini saya dedikasikan bagi mereka yang “belum sepenuhnya” memahami dan belum bisa membuat laporan laba rugi fiskal. Mudah-mudahan artikel ini dapat memberikan pemahaman yang lebih baik dan detail. Seperti biasa saya akan memberikan langkah-langkah pembuatannya. Termasuk TRICK “Bagaimana menyatukan Laporan Laba Rugi Komersial dan Fiskal ke dalam satu lembar laporan saja”.

Untuk rekan-rekan yang SPT Tahunannya sudah lolos saya ucapkan “Congratulation!”. Sedangkan yang masih berjuang memasukkannya saya ucapkan “Good luck!”. Dan bagi yang masih bingung membuat SPT PPh Badan, mungkin ada baiknya membaca artikel ini :-). Meskipun yang dibahas bukan cara mengisi SPT PPh Badan, tetapi... adalah tidak mungkin bagi anda untuk membuat SPT PPh Badan jika anda belum memahami apa itu Laporan Laba Rugi Fiskal, karena data source SPT PPh Badan adalah Laporan Laba Rugi Fiskal.

Kiranya saya tidak perlu lagi memberikan penjelasan mengenai apa itu Laporan Laba Rugi. Jika kebetulan ada yang belum tahu, saya encourage anda untuk membaca kembali buku “Pengantar Akuntansi Keuangan” atau “Dasar-dasar Akuntansi Keuangan”.


Mengapa Ada Laporan Rugi Laba Komersial dan Fiskal?

Karena adanya perbedaan pengakuan atas pendapatan maupun biaya menurut perusahaan (selaku wajib pajak) dengan pihak Ditjen Pajak (selaku fiskus yang mewakili negara). Sederhananya: ada pendapatan maupun biaya yang diakui sebagai pendapatan maupun biaya oleh perusahaan tetapi tidak diakui oleh Ditjend Pajak.


Mengapa berbeda dan apa saja perbedaaanya?

Bagi perusahaan: semua pemasukan adalah pendapatan yang akan menambah laba kena pajak , dan semua pengeluaran adalah beban yang akan mengurangi laba kena pajak. Bagi Ditjend Pajak: tidak semua pemasukan adalah faktor penambah laba kena pajak, ada beberapa jenis pendapatan yang bukan merupakan faktor penambah laba kena pajak karena pendapatan tersebut sudah dikenakan pajak bersifat final, dan tidak semua pengeluaran adalah faktor pengurang laba kena pajak karena ada beberapa jenis pengeluaran yang sesungguhnya bukan merupakan bagian dari kegiatan perusahaan. Di dalam Akuntansi Perpajakan perbedaan ini disebut dengan BEDA TETAP.

Perbedaan lainnya adalah perebedaan yang diakibatkan karena bedanya SAAT PENGAKUAN (waktu pengakuan) baik itu terhadap pendapatan maupun beban (pendapatan/beban tangguhan), juga akibat perbedaan beban penyusutan dimana pihak Ditjend Pajak menggunakan metode penyusutan GARIS LURUS (Straight Line Method) sementara perusahaan mungkin menggunakan metode penyusutan yang lain, yang oleh karenanya mengakibatkan adanya perbedaan alokasi beban penyusutan. Prakiraan Umur ekonomis atas aktiva tetap juga turut memberi kontribusi atas perbedaan tersebut. Dalam Akuntansi Perpajakan ini disebut dengan BEDA WAKTU.

Perbedaan-perbedaan tersebut memerlukan penyesuaian-penyesuaian agar JUMLAH PAJAK PENGHASILAN BADAN TERHUTANG antara yang dihitung oleh perusahaan dengan menurut Ditjend Pajak bisa sama. Penyesuaian tersebutlah yang dikenal dengan istilah KOREKSI FISKAL.

Ada 2 (dua) macam penyesuaian fiskal, yaitu:

Penyesuaian Fiskal Positif: adalah penyesuaian yang akan mengakibatkan meningkatnya laba kena pajak yang pada akhirnya akan membuat PPh Badan terhutangnya juga akan meningkat.

Penyesuaian Fiskal Negatif: adalah penyesuaian yang akan mengakibatkan menurunnya laba kena pajak.

Berikut ini adalah tabel rincian jenis-jenis penyesuaian tersebut:


Bagaimana Cara Membuat Laporan Laba Rugi Fiskal?

Saya akan coba construct satu kasus:

Buku Besar PT. Royal Bali Cemerlang nampak seperti dibawah:


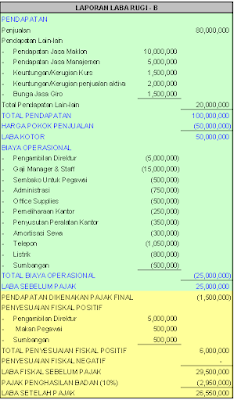
Jika kita susun menjadi Laporan Laba Rugi, kita akan menghasilkan laporan seperti dibawah ini:


Apakah Laporan Laba Rugi diatas benar?

Laporan Komersial iya benar, hanya saja “Pajak Penghasilan” nya belum benar.Bukankah seharusnya ada penyesuaian-penyesuaian?.

Okay, kita bandingkan dengan table rincian penyesuaian fiskal positif dan negative di atas. Menurut table, ada beberapa yang harus disesuaikan, yaitu:

Bunga Jasa Giro” telah dikenakan pajak oleh pihak bank, maka ini dimasukkan sebagai “Pendapatan dikenakan Pajak Final”, sehingga ini tidak seharunya dikenakan pajak lagi. Kita jadikan faktor pengurang Laba Kena Pajak.

Pengambilan Oleh Direktur” ini adalah bukan beban perusahaan. Direktur hanya boleh menerima Gaji dan Dividen saja. Maka kita masukkan ke dalam koreksi fiskal positif (faktor penambah laba kena pajak).

Makan Untuk Pegawai” ini adalah bentuk kenikmatan (natura) yang diberikan oleh perusahaan kepada pegawai, ini tidak diakui sebagai beban perusahaan. Catatan : saya pribadi kurang setuju dengan anggapan ini, karena pemberian incentive berupa makan, minum atau bentuk kenikmatan lainnya kepada pegawai adalah salah satu usaha perusahaan untuk merangsang semangat kerja pegawai, sangat bisa dihubungkan dengan potensi peningkatan revenue perusahaan. Seharunya tidak alasan untuk menggap ini tidak ada hubungannya dengan aktivitas perusahaan, jelas-jelas ini beban (biaya) yang bisa di set off dengan revenue. Saya pernah argue dengan pihak kantor pajak tentang hal ini. Lebih detailnya saya akan bahas di artikel lain.

Sumbangan” ini bukan beban perusahaan, tidak bisa dihubungkan dengan revenue. Sehingga kita masukkan ini ke dalam kelompok koreksi fiskal positif.

Saya tidak menemukan koreksi fiskal negative dalam contoh kasus ini.sehingga nanti koreksi fiskal negatifnya akan 0 (nol).

Setelah unsur koreksi fiskal kita masukkan, maka Laporan Laba Rugi akan menjadi seperti dibawah ini:


Apakah kali ini sudah benar?

Laporan Fiskal Iya benar. Bagaimana dengan laporan komersialnya?, apakah laba setelah pajak di atas bisa kita masukkan ke dalam neraca (Laba Tahun Berjalan)?.

Coba pikirkan baik-baik……………………………………………………………………
………………………………….. yakin?.

NO…. big no!

Bukankah di neraca nanti laba ini akan di off set dengan mutasi rekening-rekening di kelompok asset (aktiva)?. Sudah ada clue?.....belum?

Okay, diakui atau tidak diakui semua koreksi fiskal tersebut (bunga jasa giro, pengambilan direktur, makan untuk pegawai, sumbangan) adalah berpengaruh langsung terhadap posisi (saldo) kas. Jika semua itu tidak diakui, sementara di sisi lainnya, laba kita paksakan masuk ke neraca, maka sudah pasti NERACA TIDAK AKAN BALANCE!.

Lalu, bagaimana?

Kita harus kembalikan semua koreksi tersebut.

Dikembalikan?, berarti labanya menjadi salah lagi?.

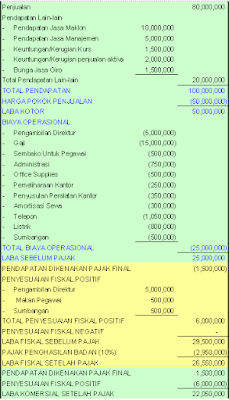
Maksud saya, semua unsure tadi tetap kita koreksi, setelah kita peroleh “laba fiskal setelah pajak”, baru kita kembalikan semua koreksi fiskal tersbut.

Caranya?

Perhatikan Laporan Laba Rugi dibawah ini:


Bahkan kita berhasil memperoleh Laporan Laba Rugi Komersial dan Fiskal dalam satu lembar laporan saja, anda tidak perlu lagi membuat laporan laba rugi dalam 2 (versi) :-)

Sekarang Laba setelah pajaknya sudah bisa di masukkan ke dalam neraca. Dan pasti balance. Guaranteed! :-)

Selamat mencoba!
Accounting (Akuntansi), Financial (Keuangan) & Taxation (Perpajakan). Didedikasikan bagi mereka yang membutuhkan artikel, tips, Case study, spreadsheet & tools yang bersifat aplikatif.


K A T E G O R I

Account Receivable (4) Accounting (93) Accounting Case Study (15) Accounting Certification (1) Accounting Contest (1) Accounting For Manager (4) Accounting Software (2) Acquisition (5) Advance accounting (6) Aktiva Tetap (16) Akuisisi (5) Akuntansi Biaya (3) Akuntansi Dasar (2) Akuntansi Management (4) Akuntansi Pajak (9) Akuntansi Translasi (2) Announcement (6) archiving (1) ARTICLES (4) ARTIKEL (91) Audit Kinerja (1) Auditing (3) Balance sheet (1) Bank (1) Basic Accounting (1) Bea Cukai (4) Bea Masuk (7) Calculator (2) Capital (1) Career (2) Cash (1) Cash Flow (3) Certification (1) COGS (11) Contest (1) Cost (18) Cost Analysis (12) CPA (2) CPA EXAM (1) Credit (1) Credit Policy (1) Current Asset (1) Data (1) Discount (1) Diskon (1) Duty (1) Expense (4) Export - Import (15) FASB (1) Finance (8) FINANCIAL (16) Financial Control (10) Foreign Exchange Rate (1) Form (2) FOTO (1) FRAUD (2) Free Download (9) Freebies (6) GAAP (1) GAJI (3) Garansi (1) Gift (1) Goodwill (1) Hotel (1) IFRS (1) Import (5) Import Duty (7) International Accounting (1) Investasi (1) Job Vacant (1) Kas (6) Kas Bank (3) Kas Kecil (1) Kasus Akuntansi (3) Kasus Legal (2) Kasus Pajak (6) Keuangan (3) Komentar (1) Konsolidasi (4) Laba-Rugi (1) Lain-lain (15) LANDING COST (1) Laporan Arus Kas (2) Laporan Keuangan (9) Lean Accounting (1) Lean Concept (1) Lean Manufacturing (1) Legal (1) Lowongan Kerja Accounting (2) MA Accounting (3) Management Accounting (5) Merger (4) Miscellaneous (2) Modal (1) neraca (1) PAJAK (24) payroll (1) Pembelian (2) Pemberitahuan (3) Pendapatan (2) Pengakuan Pendapatan (1) Pengarsipan (1) Pengendalian (6) Pengendalian Keuangan (15) PENGGELAPAN (1) Penjualan (1) Perlakuan akuntansi (2) Petty Cash (1) PHOTO (1) Piutang (1) PPH PASAL 21 (11) PPh Pasal 22 (3) PPh Pasal 26 (2) PPn (2) PPn Import (5) Professi Akuntan (1) Profit-Lost (1) PURCHASE (2) Quiz (1) Rabat (1) Rebate (1) Retur (1) Return (1) Revenue (4) Review (1) Sales (2) SERIE ARTIKEL (1) Sertifikasi (1) Shareholder (1) Shipping Agent (1) Shipping Charge (1) Soal dan Jawaban CPA (1) SPI (1) Spreadsheet Accounting (5) Spreadsheet Gratis (4) system pengendalian (1) system pengendalian gaji (1) Taxation (18) Template (2) Tip n Tricks (4) TIPS AND TRICKS (38) Tools (8) Tutup Buku (1) Ujian CPA (1) UPAH (3) update situs (2) USAP (2) Utilities (1) Video Tutor (1) warranty (1) What Is New (7)

Enter your email address:

Delivered by FeedBurner

Mengapa perlu men-subscribe ?
Dengan men-subscribe, anda akan menerima pemberitahuan setiap kali ada update terbaru (artikel, tips, free download template, files, dll) dari ACCOUNTING, FINANCE & TAXATION langsung di INBOX e-mail anda.
Bagaimana caranya mensubscribe ?=> Ketik e-mail address anda (pada kolom yang disediakan diatas)=> Klik tombol "subscribe"=> Setelah men-klik tombol subscribe, akan muncul window (halaman) baru=> Pada halaman baru tersebut, masukkan kode validasi yang disediakan=> Klik tombol "subscribe"=> Masuk ke inbox email anda, lalu klik link verifikasi yang disediakan=> Selesai