Pages

Pemberitahuan

Update dan postingan baru dari blog ini bisa anda temukan di Accounting-Financial-Tax.com. Di situs yang baru ini makin banyak topik di bahas, berbagai accounting standard, concept dan contoh kasus yang bervariasi. Dengn ciri khas yang sama: detail, mendalam, dan practical. Diupdate setiap hari, termasuk perkembangan terkini dari international accounting standard [IAS], International Financial Reporting Standard [IFRS], GAAP Codification [ASC], Auditing Standard, dll. Dan, semuanya disajikan dengan interface yang lebih user friendly, clear navigation yang mengkaitkan antara satu topic dengan topic lain, dengan tingkat accuracy yang selalu dievaluasi dari waktu ke waktu.

"Accounting theories and concept" adalah penting, akan tetapi apalah artinya concept dan theory jika tidak diwujudkan dalam tingkatan implementasi.

Per 2011, saya juga aktif menulis di JurnalAkuntansiKeuangan.com yang di launch baru-baru ini, meskipun tak cukup sering.

Google
 
Showing posts with label Akuntansi Pajak. Show all posts

May 25, 2008

PPh 21/26 TKA-Gaji Diperkecil

Sudah sangat common praktek memperkecil nilai gaji tenaga kerja asing pada laporan PPh Pasal 21/26 dilakukan, bahkan pada tenaga kerja Indonesia-pun tidak sedikit diantara kita melakukannya. Sebenarnya, apakah itu boleh?, apakah itu worthy (setimpal/layak) untuk kita lakukan?, Darimanakah praktek pengecilan nilai gaji tenaga kerja asing berawal? Apa pemicunya?, di akhir artikel nanti saya tampilkan sebuah review (analisa singkat/sederhana) untuk menjawab pertanyaan “apakah memperkecil nilai gaji pada PPh Pasal 21/26 worthy (setimpal) untuk dilakukan”.


Sekarang saya akan posting satu laporan khusus mengenai praktek penempatan dan penggunaan tenaga kerja asing di Indonesia, praktek mengecilkan nilai gaji pada PPh Pasal 21/26, serta dampaknya. Bagi rekan-rekan yang kebetulan bekerja di perusahaan yang mempekerjakan orang asing, atau mensponsori orang asing, atau memiliki keterkaitan dengan orang asing yang tinggal di Indonesia, atau memperkcil nilai gaji tenaga kerja pada PPh Pasal 21/26. Mungkin laporan ini bisa memberikan sudut pandang yang berbeda sebagai tambahan wawasan.

Sebelum saya lebih jauh berbicara masalah ini, perlu saya sampaikan di sini bahwa sampai saat ini saya belum mengumpulkan data yang valid atas asumsi-asumsi yang akan saya pakai nanti. Akan tetapi besar harapan saya (mungkin agak muluk) masalah yang saya bahas di blog kecil ini, mendapat perhatian dan follow-up (tindak-lanjut) dari pihak lain (individu/organisasi) yang memang khusus berprofesi sebagai peneliti pastinya, amin!

Tujuan penulisan ini bukan untuk menolak keberadaan tenaga kerja asing, bukan untuk membahas pro-con atas tingkat kebutuhan tenaga kerja asing atau tidak, atau yang sejenisnya. Saya bukan orang yang authoritative untuk membahas masalah itu. Melainkan akan berfocus pada praktek penempatan dan penggunaan tenaga kerja asing serta pengecilan nilai gaji pada Laporan PPh Pasal 21/26.


Tenaga Kerja Asing dan Keberadaan-nya di Indonesia

Walaupun saya tidak akan berfocus mengenai keberadaan orang (tenaga kerja) asing di Indonesia, saya merasa hal ini relevant untuk dibahas, bahkan saya meyakini; dari sinilah praktek pengecilan nilai gaji tenaga kerja asing pada laporan PPh Pasal 21/26 berawal.

Berangkat dari satu pertanyaan sederhana: ”Mengapa ada tenaga kerja asing (dari luar negara) di Indonesia?

Ada berbagai kemungkinan mengapa orang asing memutuskan untuk tinggal dan bekerja di Indonesia:

[1]. Sejak sebelum masuk Indonesia memang berencana dan Ingin bekerja di Indonesia

Type tenaga kerja asing seperti ini biasanya typically, mereka bekerja di Indonesia karena di bawa oleh perusahaan asing yang sedang melakukan expansi usaha di Indonesia. Biasanya mereka bekerja di perusahaan-perusahaan world-wide yang memiliki cabang atau subsidiary atau representative di Indonesia. Sebutlah: Mulai dari Banking, minning (pertambangan), hingga Tourism (hotel/resto/recreation/attraction). Dari Media hingga car assembling. Biasanya mereka bermukim di kota-kota pusat business/perdagangan, Industry, pertambangan atau perhotelan. Tenaga Kerja asing type ini, jelas legalitas dan tax planning-nya selama berada di Indonesia telah dipersiapkan dengan matang.

Apakah di area ini ada praktek pengecilan nilai gaji tenaga kerja asing, mungkin ada tetapi prosentase-nya paling kecil di bandingkan type yang lainnya.

[2]. Menikah dengan orang Indonesia, di landasi oleh cinta terhadap pasangan yang memang tinggal di Indonesia, akhirnya memutuskan untuk tinggal di Indonesia.

Orang asing (tenaga kerja asing) type ini juga termasuk typically, mereka berada di Indonesia, karena alasan yang jelas, yaitu pernikahan. Adalah tidak mungkin untuk survive di Indonesia tanpa bekerja (dan berpenghasilan). Mereka could be anywhere in Indonesia. Jikapun ada yang “nebeng” hidup dengan istri yang kebetulan seorang artis atau celebrities (sehingga tidak perlu bekerja dan berpenghasilan), itu lain persoalan.

Apakah di sini ada potensi pengecilan nilai gaji/penghasilan di type ini? Besar kemungkinan-nya.

[3]. Awalnya ke Indonesia hanya untuk berwisata, setelah masuk ke Indonesia menemukan begitu banyak potensi dan peluang, sehingga akhirnya memutuskan untuk tinggal sementara di Indonesia untuk mencoba-coba ber-business. Type seperti ini biasanya berada di sekitar daerah wisata, atau di pusat-pusat kerajinan. Tetapi mungkin susah di lacak keberadaannya. Setelah menemukan begitu banyak peluang dan potensi, akhirnya mereka memutuskan untuk tinggal sementara di Indonesia, entah akhirnya bekerja fulltime di suatu perusahaan, atau menjadi pekerja lepas (part-timer) atau self-employed dengan menyediakan jasa professional. Mulai dari mengajar bahas asing, agen media asing, agen perdagangan asing, professional photographer, consultant (any fields), doctor, designer, model, bahkan membuat small/medium business sendiri dan merekrut tenaga kerja.

Saya mensinyalir di area inilah praktek pengecilan nilai gaji/penghasilan paling banyak terjadi.

Mengapa?.

Sebelum menjawab pertanyaan mengapa ini, mari kita lihat sedikit mengenai peraturan orang asing di Indonesia, menurut PP No. 32 Tahun 1994 tentang Visa Izin Masuk, Dan Izin Keimigrasian:

Ada 5 macam visa yang diberikan oleh pemerintah Indonesia bagi warga asing untuk bisa masuk dan atau tinggal sementara di Indonesia yaitu: Visa Diplomatik, Dinas, Kunjungan dan Visa Tinggal Terbatas.

Diantara kelima jenis visa itu, yang relevant dengan tenaga kerja asing adalah Visa Kunjungan dan Visa Tinggal Terbatas.

Visa Kunjungan diperuntukkan bagi mereka yang bermaksud melakukan kunjungan dalam rangka tugas pemerintahan, pariwisata, kegiatan sosial, budaya dan usaha (tidak untuk bekerja). Tidak untuk bekerja. Visa Kunjungan diberikan kepada orang asing untuk berkunjung di wilayah Negara Republik Indonesia paling lama 60 (enam puluh) hari terhitung sejak tanggal diberikannya izin masuk di wilayah Indonesia. Dalam hal orang asing berkunjung ke wilayah Indonesia untuk tujuan tertentu dapat diberikan Multipel Visa.

Visa Tinggal Terbatas diberikan kepada orang asing untuk tinggal di wilayah Indonesia paling lama satu tahun terhitung sejak tanggal diberikannya izin masuk di wilayah Indonesia. Visa Tinggal Terbatas diperuntukkan bagi warga asing yang bermaksud untuk :

1) Menanamkan modal
2) Bekerja
3) Melaksanakan tugas sebagai rohaniwan
4) Mengikuti pendidikan dan latihan atau melakukan penelitian ilmiah
5) Menggabungkan diri dengan suami dan atau orang tua bagi isteri dan atau anak sah dari seorangWarga Negara Indonesia.
6) Menggabungkan diri dengan suami dan atau orang tua bagi
isteri dan anak-anak sah di bawah umur dari Orang Asing.....
7) Repatriasi.

Bagi warga asing yang awalnya ke Indonesia hanya untuk berwisata, lalu setelah 60 hari berada di Indonesia, mereka menemukan begitu banyak potensi dan peluang, sehingga akhirnya memutuskan untuk tinggal sementara di Indonesia, tentunya mulai berpikir tentang memperoleh visa tinggal terbatas agar bisa berlaku 1 (satu) tahun. Sedangkan untuk memperoleh visa tinggal terbatas, harus memenuhi salah satu diantara ketujuh criteria peruntukan ijin berkunjung/tinggal di atas.

Menanamkan Modal? Tidak mungkin. Minimum “Capital Contribution” untuk “Direct Foreign Investment (PMA=Penanaman Modal Asing)” adalah USD 100,000 (that is about a billion Rupiah alone). Untuk mereka yang hanya bermaksud mencoba-coba berbisnis di Indonesia, tentu tidak akan berani menanamkan USD 100,000.


Awal Terjadinya Pengecilan gaji (penghasilan) Tenaga Kerja Asing

Diantara ketujuh alternative scenario di atas, alasan “bekerja” lah yang paling memungkinkan, dan dianggap jalan yang paling mudah dan paling murah. Dari sini lah praktek penempatan tenaga kerja asing yang tidak sehat paling banyak berawal.

Bagaimana ini melakukan? Mencari Sponsorship! Maka mulailah terjadi praktek-praktek penyimpangan. Orang asing yang sesungguhnya tidak bekerja tetapi dibuat seolah-olah bekerja di Indonesia. Pihak (PT Sedang/Besar) yang memberikan sponsor akan menerima imbalan (bentuk reward tertentu) atas sponsor yang diberikan, sedangkan orang asingnya bisa memperoleh Visa Tinggal terbatas dan berbisnis dengan company/organisasi set-up cost yang sangat rendah (almost at no cost).

Atau scenario lain, orang asing-nya bermaksud membuat usaha di Indonesia, tetapi kemampuan modalnya belum mencapai USD 100,000 (untuk memenuhi minimum capital for direct foreign investment/PMA). Maka mereka tidak punya pilihan lain selain harus mengangkat/menunjuk orang Indonesia sebagai pendiri (pemilik) PT, sementara pemilik aslinya (orang asing-nya) dimasukkan sebagai tenaga kerja asing di dalam PT yang mensponsori.

Apa dampaknya?

[1]. Munculnya Direktur-Direktur boneka yang tak lebih dari symbol untuk melegalkan praktek illegal, dimana scenario kepemilikan perusahaan menjadi tidak jelas. Bagaimana tidak, pemilik usaha sebenarnya adalah orang asing, akan tetapi officially, seolah-olah orang Indonesia.

Bagaimana orang asing melindungi dirinya dari potensi resiko? Di balik legalitas pendirian perusahaan (pengangkatan direktur selaku penanggung jawab perusahaan) dibuatkan akte hutang-piutang antara direktur (orang yang seolah-olah pemilik usaha) dengan orang asing (pemilik usaha yang sesungguhnya), dimana asset perusahaan itulah yang dijadikan collateral (jaminan).

[2]. Sudah pasti, praktek penggunaan hidden-bank account akan terjadi, siklus arus kas tidak akan terjadi secara sempurna, dimana arus uang akan terputus pada titik tertentu :


Customer ->Hidden Bank Account->Official Bank Account->Cost/Expense->Sales->?

[3]. Muncul-nya Wajib Pajak (penanggung jawab) badan usaha yang asli tapi palsu , yang disadari atau tidak, akan menandatangani Laporan Keuangan dan SPT-SPT yang dia sendiri tidak tahu darimana datangnya angka-angka di dalam laporan yang ditandatangani.

[4]. Kedua dampak diatas, juga berpotensi mengakibatkan law-enforcement yang rancu ketika terjadi kasus hukum terkait dengan perusahaan (PT Lokal yang sesungguhnya dimiliki oleh orang asing tadi). Menurut hukum material, “iya, direktur adalah penanggung jawab dan orang yang akan berhadapan dengan hukum di dalam kasus”, akan tetapi secara normatifapakah direktur bisa dituntut untuk suatu resiko kesalahan yang dia sendiri sesungguhnya tidak pernah menyadari (read:tahu) apakah laporan itu salah atau benar, sementara “the real player adalah orang asing-nya”.

[5]. Scenario seperti itu pula biasanya yang paling berpotensi membuat terjadinya pengecilan nilai gaji (penghasilan) tenaga kerja asing . Untuk menutup kewajiban perpajakan tenaga kerja asingnya, biasanya pihak perusahaan (yang memberikan sponsorship) akan berusaha membuat gaji orang asingnya sekecil mungkin dengan tujuan agar PPh Pasal 21/26 nya juga akan menjadi lebih kecil.

What a massy!

Siapakah yang salah?

Orang Asingnya? Saya meragukannya, let’s answer a questionMungkinkah orang asingnya mengetahui persis loop-holes (celah/kelemahan) hukum dan legalitas di negara kita?, mungkinkah orang asing tahu persis ”How to cheat/exploit/manipulate” hukum dan legalitas di negara kita?”. Do you think they have a gut to do that? Hmmm... naturally they should not. Saya yakin bahwa tidak mungkin orang asing yang baru tinggal di Indonesia 6 bulan tahu bagaimana meng-eksploitasi dan memanipulasi hukum di negara kita.

So Who?

The system!. Siapa “The system itu”? You know “what and how system is (conduct, rules, procedures, personal: orang-orang yang berada atau terkait dengan lingkaran sistem itu sendiri)”. Silahkan di-interpretasikan.


KEP-173/PJ/2002 Lampiran: Standar Gaji Tenaga Kerja Asing

Tahukah anda bahwa perusahaan tidak bisa semau-maunya mengecilkan nilai gaji tenaga kerja asing?.

Pemerintah (yang diwakili oleh DJP) telah mengeluarkan KEP-173/PJ/2002 yang disertai Lampiran Daftar Standar Gaji Tenaga Kerja Asing, yang menetapkan standard besarnya gaji bagi tenaga kerja asing yang bekerja di Indonesia.

Seperti apakah Standard Gaji orang asing tersebut?

Berikut adalah screen-shootnya (silahkan click gambar untuk memperbesar):
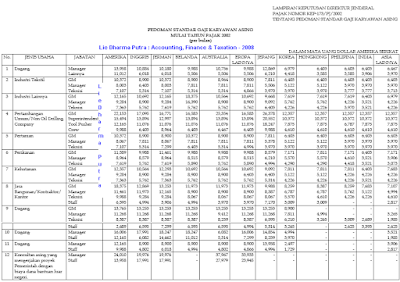
[-]. Jika dilihat (pada screen-shoot di atas), maka bisa kita temukan bahwa standard gaji tenaga kerja asing sesungguhnya telah diatur oleh pemerintah sedemikian rupa.

[-]. Besarnya standard gaji tenaga kerja asing ditentukan oleh: Negara Asal, Bidang Usaha dan level-nya.


Misalnya:

Mr Jack Green, warga negara ”Amerika” bekerja di Indonesia, bidang usahanya adalah ”Dagang”, jabatan/level-nya adalah ”Manager”. Dari tabel ini, maka anda akan langsung menemukan besarnya Standard Gaji bagi Mr. Jack Green, yaitu sebesar USD 13,958.00

So, perusahaan atau sponsor penempatan tenaga kerja asing, tidak boleh se-mau-maunya menentukan besarnya gaji di dalam kontrak, apalagi berusaha mencantumkan nilai yang lebih kecil dibandingkan nilai gaji yang sebenarnya pada Laporan PPh Pasal 21.

Akan tetapi pada kenyataannya, banyak perusahaan yang entah karena kemauan sendiri atau karena di sarankan oleh konsultannya untuk mengecilkan nilai gaji tenaga kerja asingnya, dengan maksud agar beban pajak gajinya (PPh Pasal 21-nya) menjadi lebih kecil.


Praktek mengecilkan nilai gaji pada laporan PPh 21 juga terjadi pada tenaga kerja Indonesia.

Juga sudah common bahwa banyak perusahaan yang memperkecil nilai gaji direktur hingga karyawan pada laporan PPh Pasal 21-nya, dengan harapan pajak atas gajinya menjadi lebih kecil. Sehingga beban pajak bisa dikurangi.


Apakah Praktek Memperkecil Nilai Gaji pada PPh Pasal 21/26 (terutama untuk Tenaga Kerja Asing) layak (worthy) untuk dilakukan?.

Penentuan besarnya gaji pegawai di Laporan (SPT) PPh Pasal 21/26 berimplikasi langsung terhadap PPh Badan (Pasal 17).

Apa hubungan PPh Pasal 21/26 dengan PPh Badan?

Memang, PPh Pasal 21 bukanlah element biaya yang secara langsung berpengaruh terhadap besarnya PPh Badan (pasal 17), Akan tetapi element utama perhitungan PPh Pasal 21/26 adalah ”Gaji dan atau Upah”, di mana Gaji dan upah juga merupakan element cost dan biaya pada Laporan Laba Rugi, bahkan gaji dan upah adalah element cost dan expense paling dominant setelah Inventory (penggunaan persediaan bahan baku dan barang jadi) yang merupakan dasar penentuan besarnya PPh Badan (Pasal 17).

Artinya: Setiap rupiah yang dikurangkan dari Nilai Upah dan Gaji pada PPh Pasal 21/26, juga akan mengurangi pengakuanDirect Labor Cost (Cost Tenaga Kerja Langsung)” dan ”Payroll Expense (biaya gaji)” pada ”Laporan Laba/Rugi (perhitungan PPh Badan)”.

Berkurangnya Direct Labor Cost dan payroll expense akan membuat ”Earning Before Tax (Laba Sebelum Pajak)" pada Laporan Laba/Rugi, akan meningkat sejumlah yang sama.

Meningkatnya Laba sebelum pajak, tentu juga akan mengakibatkan PPh Badan meningkat, bukan?

Kesimpulan:

”Penurunan PPh Pasal 21/26” dengan cara memperkecil nilai gaji/upah, akan di-imbangi oleh "meningkatnya PPh Badan”.

Meskipun saya belum melakukan analisa lebih jauh (ke angka-angka, perbandingan-perbandingan), melihat struktur rate (tarif) progresif PPh Pasal 21/26 dengan tarif PPh Badan (Pasal 17), saya yakin pada titik tertentu, mereka akan mendekati (jika tidak completely) equal/sebanding.

Artinya lainnya (jika analisa saya benar, mohon dikoreksi jika salah): Walaupun terjadi tindakan memperkecil gaji pada PPh Pasal 21/26, seharusnya negara tidak terlalu dirugikan, karena penurunan PPh 21, akan berimbang dengan meningkatnya PPh Badan in the same period, bukan?

So, siapa yang paling dirugikan dari praktek memperkecil gaji pada PPh Pasal 21/26 ini?

Let’s check it one-by-one…………..

[-]. Negara Vs Perusahaan:

Perusahaan: PPh 21 surplus tetapi PPh Badan defisit
Negara: PPh 21 Defisit tetapi PPh Badan Surplus
Consider it’s a match point (none of them is lost on the game) tidak ada pihak yang dirugikan.

[-]. Pekerja/Pegawai (yang di potong PPh Pasal 21/26):
Mereka tidak dirugikan oleh scenario ini. Malah diuntungkan karena membayar pajak lebih kecil dari yang seharusnya.

Tetapi, bagaimana jika tenaga kerjanya adalah tenaga kerja asing?

Mungkin anda ingin mengatakan: Bagiamana jika penurunan nilai gaji/upah tersebut dialokasikan menjadi biaya lain (misal: menjadi other expense?)?. Berarti PPh Pasal 21 kecil dan PPh Badan juga tetap kecil.

Technically maupun conceptually itu tidak memungkinkan, karena anda tidak memiliki dokumen pendukung (nota/faktur/bill/receipt) yang sesuai, kecuali anda make up. Bagi saya itu tidak mungkin. Jika anda bisa make up, berarti anda memang bisa apa saja. Saya rasa, laporan (posting) ini bukan untuk anda.

Ya, tapi kan hitung-hitung demi kebaikan pegawai juga, agar pegawai tidak terlalu dibebani pajak.

Bagimana jika menggunakan cara lain untuk meningkatkan kesejahteraan pekerja?

Misalnya: Bina dan didik pekerja agar lebih terampil dengan menyediakan training/course/work-shop yang intensive, coaching dan management workshop/ceminar yang consistent agar mereka bisa memberikan nilai tambah yang tinggi bagi perusahaan, dapat menghasilkan high quality product, tingkatkan kinerja, lakukan effisiensi dengan memangkas Non-value-added activities/administration, repetitive task automation, clear check-list, lakukan sales force yang bagus, lalu share sebagian profit untuk ”employee benefit and retention.

Keuntungan perusahaan meningkat, penghasilan karyawanpun meningkat. Saya yakin, pada saat karyawan mencapai level sejahtera, they will be more than happy to pay their payroll tax, they will be even a proud citizen!, bersukur dan bangga karena hidup berkecukupan, yet bisa melakukan kewajiban sebagai citizen.

Kesimpulan akhir:

Pada akhirnya semua saya kembalikan kepada anda (reader) msing-masing. Jika ada rekan-rekan yang sudah pernah melakukan kajian, analisa yang detail mengenai hal ini, mungkin bapak-bapak dari DJP yang sudah biasa melakukan analisa ekualisasi PPh Badan dengan PPh Pasal 21/26, saya persilahkan untuk menyampaikan hasil analisa-nya di sini (dengan menulis komentar) akan sangat berharga bagi reader yang lain. Atau mungkin mempunyai pengamatan/pandangan berbeda mengenai tenaga kerja asing? Mari kita bertukar pikiran.

May 12, 2008

PPH PASAL 23 (Perhitungan, Pemotongan, Pencatatan, Pelaporan)

Apa itu PPh Pasal 23 ? Siapa pemotong dan penerima penghasilan yang dipotong?, Apa saja obyek pajaknya? Bagaimana contoh perhitungannya? Bagaimana prosedur pemotongannya? Bagaimana pencatatannya (perlakuan akuntansinya)? Dan yang tak kalah pentingnya; bagaimana hubungan PPh PASAL 23 dengan PPh PASAL 25 dan PPh PASAL 29? Hmm… abviously, it is not merely about tax law of the articles (PPh Pasal 23), but it’s rather about “How To’s.


PPH Pasal 23 – FAQ

[Q]. Apa itu PPh Pasal 23?
[A]. Pajak Penghasilan (PPh) Pasal 23 adalah pajak yang dipotong atas penghasilan yang berasal dari modal, penyerahan jasa, atau hadiah dan penghargaan, selain yang telah dipotong PPh Pasal 21.

[Q]. Siapa yang wajib bertindak selaku pemotong PPh Pasal 23?
[A]. Pemotong PPh Pasal 23: badan pemerintah,Wajib Pajak badan dalam negeri, penyelenggaraan kegiatan, bentuk usaha tetap (BUT), perwakilan perusahaan luar negeri lainnya, Wajib Pajak Orang pribadi dalam negeri tertentu yang ditunjuk oleh Direktur Jenderal Pajak.

[Q]. Siapa penerima penghasilan yang dipotong PPh Pasal 23?
[A]. Penerima penghasilan yang dipotong PPh Pasal 23: WP dalam negeri, BUT

[Q]. Apa saja obyek pajaknya dan berapa tarif-nya?

[A]. Seperti ini:

15 % dari jumlah bruto atas: dividen, bunga, dan royalti, hadiah dan penghargaan selain yang telah dipotong PPh pasal 21.

15 % dari jumlah bruto dan final atas bunga simpanan yang dibayarkan oleh koperasi, yang jumlahnya melebihi Rp. 240.000,00 setiap bulan.

15% dari perkiraan penghasilan neto atas sewa dan penghasilan lain sehubungan dengan penggunaan harta. Tarif, perkiraan penghasilan neto, dan objeknya adalah: 15 % x 20 % dari jumlah bruto atas sewa penggunaan harta khusus kendaraan angkutan darat, 15 % x 40 % dari jumlah bruto atas sewa lainnya (tidak termasuk sewa tanah dan bangunan).

15 % dari perkiraan penghasilan netto atas Imbalan jasa Lainnya.

[Q]. Imbalan jasa lainnya, jasa apa saja yang dimaksudkan jasa lainnya?

[A]. Dibagi menjadi 5 (lima) kelompok besar berdasarkan Dasar Pengenaan Pajak (DPP)-nya, yaitu:

(1). DPP-nya 50% dari jumlah bruto (tidak termasuk PPN):
a). Jasa profesi.
b). Jasa konsultan, kecuali konsultan konstruksi
c). Jasa akuntansi dan pembukuan
d). Jasa penilai
e). Jasa aktuaris

(2). DPP-nya 40% dari jumlah bruto (tidak termasuk PPN):

a). Jasa tehnik dan jasa manajemen.

b). Jasa perancang / desain : Jasa perancang interior dan jasa perancang pertamanan, Jasa perancang mesin dan jasa perancang peralatan, Jasa perancang alat-alat transportasi/kendaraan, Jasa perancang iklan/logo, Jasa perancang alat kemasan.

c). Jasa instalasi/pemasangan : Jasa instalasi/pemasangan mesin, listrik / telepon / air / gas / AC / TV Kabel, kecuali dilakukan Wajib Pajak yang ruang lingkup pekerjaannya dibidang konstruksi dan mempunyai izin/sertifikasi sebagai pengusaha konstruksi, Jasa instalasi/pemasangan peralatan,

d). Jasa perawatan / pemeliharaan / perbaikan, Jasa perawatan / pemeliharaan / perbaikan mesin, listrik / telepon / air / gas / AC / TV kabel, Jasa perawatan / pemeliharaan / perbaikan peralatan, Jasa perawatan / pemeliharaan / perbaikan alat-alat transportasi / kendaraan, Jasa perawatan / pemeliharaan / perbaikan bangunan, kecuali yang dilakukan oleh Wajib Pajak yang ruang lingkup pekerjaannya di bidang konstruksi dan mempunyai izin / sertifikasi sebagai pengusaha konstruksi.

e). Jasa pengeboran (jasa drilling) di bidang penambangan minyak dan gas bumi (migas), kecuali yang dilakukan oleh bentuk usaha tetap.

f). Jasa penunjang dibidang penambangan migas.

g). Jasa penambangan dan jasa penunjang di bidang penambangan selain migas.

h). Jasa penunjang di bidang penerbangan dan bandar udara.

i). Jasa penebangan hutan, termasuk land clearing.

j). Jasa pengolahan/pembuangan limbah.

k). Jasa maklon.

l). Jasa rekruitmen/penyediaan tenaga kerja.

m). Jasa perantara.

n). Jasa dibidang perdagangan surat-surat berharga, kecuali yang dilakukan oleh BEJ, BES, KSEI dan KPEI.

o). Jasa kustodian/penyimpanan/penitipan, kecuali yang dilakukan KSEI dan tidak termasuk sewa gudang yang telah dikenakan PPh final berdasarkan Peraturan Pemerintah Nomor 29 Tahun 1996

p). Jasa telekomunikasi yang bukan untuk umum

q). Jasa pengisian sulih suara (dubbing) dan/atau mixing film.

r). Jasa pemanfaatan informasi dibidang teknologi, termasuk jasa internet.

s). Jasa sehubungan dengan software komputer, termasuk perawatan/pemeliharaan dan perbaikan.


(3). DPP-nya 13.33% dari jumlah bruto (tidak termasuk PPN):
Jasa pelaksanaan konstruksi, termasuk jasa perawatan /pemeliharaan/perbaikan bangunan, jasa instalasi/pemasangan mesin, listrik/telepon/air/gas/AC/TV Kabel, sepanjang jasa tersebut dilakukan Wajib Pajak yang ruang lingkup pekerjaannya dibidang konstruksi dan mempunyai izin/sertifikasi sebagai pengusaha konstruksi,

(4). DPP-nya 26.67% dari jumlah bruto (tidak termasuk PPN):
a. Jasa perencanaan konstruksi.
b. Jasa pengawasan konstruksi.

(5). DPP-nya 10% dari jumlah bruto (tidak termasuk PPN):
Jasa pembasmian hama dan Jasa pembersihan, Jasa Catering, Jasa selain jasa-jasa tersebut di atas yang pembayarannya dibebankan pada Anggaran Pendapatan dan Belanja Negara atau Anggaran Pendapatan dan Belanja Daerah.


[Q]. Okay. Ada ketentuan khusus lainnya?
[A]. Oh ya, ada beberapa yang dikecualikan dari pengenaan PPh Pasal 23, bisa dibaca di situs resminya DJP.

[Q]. Kapan saat pengkuan PPh Pasal 23 terhutang?
[A]. PPh Pasal 23 terutang pada akhir bulan dilakukannya pembayaran atau akhir bulan terutangnya penghasilan yang bersangkutan, tergantung peristiwa yang terjadi terlebih dahulu.

[Q]. Kapan PPh Pasal 23 di setorkan?
[A]. PPh Pasal 23 disetor oleh Pemotong Pajak paling lambat tanggal sepuluh bulan takwim berikutnya setelah bulan saat terutang pajak.

[Q]. Kapan SPT PPh Pasal 23 disampaikan ke Kantor Pajak?
[A]. SPT Masa disampaikan ke Kantor Pelayanan Pajak setempat, paling lambat 20 hari setelah Masa Pajak berakhir.


Okay, saya rasa cukup “Frequently Ask Question’-nya.

Eit…. Pasti ada yang mau tanya….”Apa bedanya PPh Pasal 23 dengan PPh Pasal 4(2)?" Smart question! Tetapi jawabannya saya pending dahulu, nanti kita bicarakan di pembahasan pembahasan PPh Pasal 4(2).


Prosedur, Perhitungan & Perlakuan PPh Pasal 23

Cara perhitungannya sebenarnya sederhana saja, jauh lebih mudah dibandingkan perhitungan PPh Pasal 21. Sebelum ke cara dan contoh perhitungannya, serta prosedur pencatatan dan pelaporannya, ada beberapa jargon (istilah) yang perlu dipahami pengertiannya (yang saya sebutkan disini adalah yang penting-penting saja), yaitu:

BUT = Acronym dari Badan Usaha Tetap = Representative Office = Perwakilan perusahaan asing yang berkedudukan di Indonesia.

Jumlah Bruto/Penghasilan Bruto/Nilai Bruto = Total nilai transaksi persewaan = Penghasilan yang diterima atas persewaan sebelum memperhitungkan adanya perkiraan cost/expense yang timbul guna memperoleh penghasilan tersebut.

Jumlah Neto/Penghasilan Neto/Nilai Neto = Total Nilai transaksi persewaan [dikurangi] perkiraan cost/expense yang timbul guna memperoleh penghasilan persewaan tersebut.

DPP = Dasar Pengenaan Pajak = Nilai Neto/Penghasilan Neto = Penghasilan setelah dikurangi perkiraan expense/cost.

Pemotong = Pihak yang melakukan pemotongan atas obyek PPh Pasal 23 (silahkan baca kembali FAQ).

Terpotong = Pihak penerima penghasilan atas obyek PPh Pasal 23 (silahkan baca kembali FAQ).

Okay, cukup jargonnya. Next is how to’s….

Kalau kita summarized dari FAQ tadi, maka obyek pajak dan tarifnya dapat dikelompokkan menjadi dua kelompok besar, yaitu:

[-]. Obyek pajak yang PPH Pasal 23 menggunakan “Jumlah Bruto” sebagai DPP (Dasar Pengenaan Pajak).

Contoh Kasus-1:

Pada tanggal 10 May 2008, PT. Sukses Gemilang, membagikan dividen masing-masing Rp 10,000,000 kepada 20 pemegang sahamnya. Atas dividen yang dibagikan, PT. Sukses Gemilang wajib memungut PPh Pasal 23.

a). Dari sisi pemotong:
Berapa besarnya PPh Pasal 23 yang harus di potong? Bagaimana cara mencatat pembagian dividen tersebut? Bagaimana prosedur pemotongan, pencatatan dan pelaporan PPh Pasal 23-nya? Bagaimana pengaruhnya terhadap PPh Pasal 25 dan 29 PT. Sukses Gemilang?

b). Dari sisi yang terpotong:
Apa yang harus dilakukan?, apa pengaruh PPh Pasal 23 terhadap PPh Pasal 25 dan PPh Pasal 29 pihak yang terpotong?

Read on….

Tarif PPh Pasal 23 atas dividen adalah 15% (baca kembali FAQ), sehingga besarnya PPh Pasal 23 yang dipotong kepada masing-masing pemegang saham dihitung dengan formula:

PPh Pasal 23 = Tarif x Jumlah Bruto = 15% x 10,000,000
PPh Pasal 23 = Rp 1,500,000
Total PPh Pasal 23 yang dipotong (untuk 20 orang) = 20 x Rp 1,500,000
Total PPh Pasal 23 yang dipotong (untuk 20 orang) = Rp 30,000,000

Atas pembagian dividen tersebut, PT. Sukses Gemilang:

1). Pada tanggal 10 May 2008, melakukan pencatatan atas pembagian dividen dan pemotongan PPh Pasal 23, dengan jurnal:

[Debit]. Dividen = Rp 200,000,000 (Jumlah bruto x 20)
[Credit]. Cash = Rp 170,000,000 (Total Bruto – PPh Pasal 23)
[Credit]. Utang PPh Pasal 23 = Rp 30,000,000

2). Pada tanggal 10 May 2008, melakukan pemotongan dan menerbitkan bukti pemotongan PPh Pasal 23 atas dividen yang diterima oleh pemegang saham masing-masing sebesar Rp 1,500,000 kepada keduapuluh penerima dividen.

3). Pada penutupan buku Tanggal 30 May nanti, di neraca PT. Sukses Gemilang akan muncul: Dividen (pengurang retained earning) sebesar Rp 200,000,000 di sisi Pasiva, pada kelompok equity, dan Utang PPh Pasal 23 sebesar Rp 30,000,000 di sisi aktiva lancar (current asset). Itulah disebut “saat pengakuan PPh Pasal 23 terhutang” (baca kembali FAQ).

4). Pada tanggal 10 June 2008 (latest) menyetorkan PPh Pasal 23 (yang telah dipungut olehnya) ke kas negara melalui bank persepsi (disebut “Saat penyetoran”), dan atas penyetoran tersebut dicatat dengan jurnal:

[Debit]. Utang PPh Pasal 23 = Rp 30,000,000
[Credit]. Cash = Rp 30,000,000

Dengan jurnal di atas, maka Utang PPh pasal 23 menjadi nol, dan akumulasi cash-out adalah Rp 200,000,000 (sama dengan pengakuan dividen-nya: Rp 170,000,000 telah dicatat tanggal 10 May dan Rp 30,000,000 telah dicatat tanggal 10 June 2008).

5). Tanggal 10 June 2008 (latest), melaporkan SPT Masa PPh Pasal 23 disertai:
a). Daftar pemotongan
b). Bukti Pemotong masing-masing 1 copy
c). SSP atas setoran yang telah dilakukan melalui bank persepsi.


Apa pengaruhnya terhadap besarnya PPh Pasal 25 dan PPh Pasal 29 PT. Sukses Gemilang (selaku pemotong)?, Jawabannya: Tidak ada pengaruhnya. PT. Sukses Gemilang telah mengakui pembagian dividen sepenuhnya (Rp 200,000,000) dan pengakuan cash-out sejumlah yang sama. Dividen bukanlah cost/expense. Hanya saja, atas pembagian dividen tersebut PT. Sukses Gemilang akan memasukkan pembagian dividen tersebut pada SPT PPh Badan Tahunan-nya pada blanko 1771-V (Bagian:B).


b) Di pihak terpotong (penerima dividen).

Pada tanggal 10 May 2008, melakukan pencatatan atas penerimaan dividen dan potongan PPh Pasal 23 dengan jurnal:

[Debit]. Cash = Rp 8,500,000 (Nilai neto setelah dipotong PPh Pasal 23)
[Debit]. PPh Pasal 23 = Rp 1,500,000
[Credit]. Pendapatan dividen = Rp 10,000,000

Pada tanggal 10 May 2008, menerima bukti pemotongan PPh Pasal 23 dari PT. Sukses Gemilang dan mengarsipkannya.

Pada saat pembuatan SPT PPh Pasal 29 nantinya, PPh Pasal 23 tersebut dimasukkan ke dalam blanko 1770 S-1 (Bagian:B) dan akan menjadi kredit pajak (Blanko 1770-S Bagian:D), dengan melampirkan bukti potong yang telah diterima dari PT. Sukses Gemilang.

Itulah prosedur dan perlakuan akuntansi atas PPh Pasal 23 pembagian dividen. Untuk obyek pajak yang dihitung berdasarkan jumlah bruto lainnya, silahkan lihat kembali FAQ).


[-]. Obyek pajak yang PPH Pasal 23 yang menggunakan “Jumlah Neto” sebagai DPP.

Besarnya jumlah neto telah ditentukan oleh undang-undang dengan persentase tertentu dari jumlah bruto-nya berdasarkan jenis jasa yang diserahkan (silahkan baca kembali FAQ).

(1). DPP-nya 30% dari jumlah bruto (tidak termasuk PPN): Jasa Konsultan Akuntansi

Contoh:
Pada tanggal yang sama (10 May 2008), PT. Sukses Gemilang menerima Debit Note dari “Asal-asalan Solusindo Consultant” yang menangani pembukuannya sebesar Rp 5,500,000 (termasuk PPn). Untuk itu PT. Sukses Gemilang wajib melakukan pemotongan PPh Pasal 23 sebelum dilakukan pembayaran, dengan perhitungan sebagai berikut:

PPh Pasal 23 = Tarif x DPP
PPh Pasal 23 = Tarif x [30% x (Jumlah Bruto - PPn)]
PPh Pasal 23 = 4.5% x [30% x (5,500,000 – 500,000)]
PPh Pasal 23 = 4.5% x [30% x 1,500,000]
PPh Pasal 23 = 4.5% x Rp 2,500,000
PPh Pasal 23 = Rp 67,500


Untuk prosedur pemotongan, penyetoran, pelaporan dan perlakuan akuntansinya, sama saja dengan contoh sebelumnya. So, saya tidak perlu jelaskan hal yang sama lagi.

Dan contoh perhitungan atas obyek lainnya (tarif dan DPP lainnya), silahkan dikembangkan, get self-exercised (baca FAQ dengan teliti kata demi kata, kalimat demi kalimat), saya yakin dengan 2 contoh di atas, sudah lebih dari jelas.


I have couple of questions:

Mengapa ada obyek PPh Pasal 23 yang menggunakan jumlah bruto sebagai DPP, sementara ada obyek PPh Pasal 23 lainnya menggunakan jumlah neto sebagai DPP? Why?

Logically, bisa dilihat bahwa obyek yang dihitung berdasarkan bruto-nya, adalah obyek-obyek pajak yang untuk memperoleh penghasilan tersebut sama sekali tidak ada cost/expense. Sementara obyek yang menggunakan jumlah neto sebagai DPP adalah obyek-obyek (penyerahan jasa) yang obviously ada pengorbanan ekonomis (cost/expense) untuk memperoleh pendapatan tersebut.

But, read on my next question.....................

Mengapa jasa Akuntansi jumlah neto-nya 30%, sementara jasa lainnya dengan % yang berbeda?.

Ada yang bisa membantu saya mencarikan logika atas pertanyaan itu?, rekan-rekan dari accounting? Rekan-rekan dari manajemen?, atau bapak-bapak dari DJP? Bapak-bapak dosen dan konsultan pajak?. Silahkan tulis komentar anda, saya akan senang berdiskusi mengenai masalah ini.

Prosedur perhitungan, pemotongan, pencatatan dan pelporan PPH Pasal 23, sesungguhnya tidak sesulit perhitungan dan perlakuan PPh pasal 21 atau pajak lainnya, yang agak confusing adalah obyek pajaknya (setidaknya itu menurut saya). Silahkan share juga pendapat anda mengenai hal ini.
Update: 12-May-2008 (Penting).
Hmmm... say abaru tahu ada tarif efektif PPh Pasal 23 terbaru 2007 (PER-70/PJ/2007), saya ketinggalan, mengikuti tarif PPh pasal 23 yang berubah terus, what a confussion!. Untuk tarif silahkan baca PER-70/PJ/2007, sedangkan untuk perlakuan masih berlaku hal yang sama seperti yang saya tulis disini.

Cost Of Goods Sold & Pajak (Taxation Notes)

Ada beberapa hal yang perlu diperhatikan dalam perhitungan dan pencatatan Harga Pokok Penjualan (Cost Of Goods Sold) berkaitan dengan perpajakan. Apa saja? Kita bahas di artikel ini dengan cepat dan singkat (tetapi tanpa meninggalkan substansinya).

Adapun hal-hal yang perlu diperhatikan dalam perhitungan dan pencatatan Cost Of Goods Sold terkait dengan perpajakan, yaitu:

[-]. Raw Material/Inventory Purchase

Pembelian raw material maupun barang jadi disertai oleh PPN.

Jika pembelian dilakukan dengan cara meng-import, maka akan dikenakan PPn Import, dan atas pembayaran PPN tersebut tentunya anda akan menerima bukti potong PPN yang dipungut oleh pihak Ditjend Bea Cukai (DJBC).

Jika pembelian dilakukan di dalam negeri, dimana supplier (pemasok barang) sudah PKP maka pembelian tersebut akan akan disertai PPN juga, dan sebagai pihak yang dipotong tentu anda akan menerima bukti potong yang akan anda sebut sebagai “PPN Masukan” (bagi supplier itu adalah PPN keluaran).

Apakah PPN tersebut bagian dari Inventory?, jawabannya : “Tidak”.

Misalnya:

Nilai pembelian lokal anda adalah Rp 1,000,000, atas pembelian tersebut anda dipungut PPN Rp 100,000. Walaupun anda membayar (mengakui hutang) sebesar Rp 1,100,000, nilai Inventory/Raw Material yang anda akui adalah sebesar nilai barangnya saja (tidak termasuk PPN-nya)

Jurnalnya:

[Debit]. Inventory/Raw Material = Rp 1,000,000
[Debit]. PPN = Rp 100,000
[Credit]. Cash/Hutang Dagang = Rp 1,100,000

Atas PPN Rp 100,000 yang dipungut oleh supplier (yang sudah PKP), nantinya bisa anda kompensasikan (kreditkan) dengan PPN keluaran nantinya jika sudah terjadi penjualan. Lebih mendalam mengenai PPN kita akan bahas dikesempatan lain. Sekarang focus pada pengakuan Inventory/Raw Material saja dahulu.


[-]. Inbound Freight (Bea Angkut) atas Raw Material/Inventory Purchase

Jika pembelian raw material/inventory disertai oleh bea angkut (inbound freight), maka inbound freight adalah element dari inventory (otomatis akan menjadi element COGS).

Misalnya:
Dilakukan pembelian Rp 1,000,000 dan atas pembelian tersebut anda menanggung bea angkut sebesar Rp 50,000, maka jurnalnya:

[Debit]. Raw Material/Inventory = Rp 1,050,000
[Credit]. Hutang Dagang = Rp 1,050,000

Bisa juga bea angkut tidak dicatat dengan rekening terpisah, misalnya: rekeningnya di sebut “Bea Angkut”, hanya saja bea angkut tersebut dikelompokkan ke dalam Cost Of Goods Sold.


[-]. Penggunaan Inventory/Raw Materials

Tidak menutup kemungkinan sejumlah tertentu dari raw materials atau inventory dipergunakan tidak untuk aktivitas yang berhubungan dengan produksi dan penjualan. Misalnya: Disumbangkan (charity), dipergunakan untuk keperluan pribadi (personal use), atau diserahkan kepada pihak tertentu yang bukan untuk maksud dijual.

Penggunaan Inventory/Raw material yang tidak dimaksudkan untuk berproduksi dan dijual, tidak boleh diakui sebagai Cost.

Pertanyaan: Kenyataannya inventory atau raw material berkurang, sementara pengurangan atas inventory/raw material tersebut tidak boleh diakui sebagai cost, lalu diakui sebagai apa dan bagaimana mencatatnya?.

Berkurangnya inventory/raw material tersebut dicatat sesuai maksudnya, jika di sumbangkan, catat sebagai biaya sumbangan (charity), jika dipergunakan untuk keperluan pribadi (personal use) maka dicatat sebagai piutang dagang atau jenis debit tertentu (mungkin: employee advance, atau director advance atau yang sejenisnya). Dan dijurnal:

[Debit]. Charity (Sumbangan)
[Credit]. Inventory/Raw Material

Catatan: Pada buku Laporan Keuangan komersial, charity dikelompokkan ke dalam expenses (biaya operasional). Sedangkan bagi Ditjend pajak, sumbangan (charity) tidak diakui sebagai biaya/cost, dan akan menjadi koreksi fiskal atas laporan komersial yang mengakui adanya sumbangan (charity).

Atau di jurnal dengan:

[Debit]. Employee Advance/Director Advance
[Credit]. Inventory/Raw Material

Catatan: Employee advance, bukan bagian dari “Nominal account” akan tetapi merupakan “Real Account” yaitu pada kelompok "Current Asset", yang nantinya (pada saat tertentu) harus di offset dengan rekening lain.

Misalnya:

Direktur mengambil beberapa unit inventory/raw material senilai Rp 500,000 untuk dipakai pribadi, atas pengambilan inventory tersebut dicatat:

[Debit]. Director Advance = Rp 500,000 à Ke Balance Sheet
[Credit]. Inventory/raw Material = Rp 500,000 à Ke Balance Sheet

Atas penggunaan pribadi inventory/raw material tersebut, akan dipotongkan pada gaji yang akan diterima oleh director pada bulan depannya, saat pembayaran gaji director dicatat:

[Debit]. Payroll Expense = Rp 10,000,000
[Credit]. Cash = Rp 9,500,000
[Credit]. Director Advance = Rp 500,000

Dengan jurnal ini, maka director advance menjadi nol, biaya gaji tetap sebagaimana seharusnya, dan cash yang dikeluarkan lebih kecil dari jumlah gajinya, karena sebagian gaji sudah diambil dalam bentuk inventory/raw material bulan lalunya.


Dengan posting ini ( Cost Of Goods Sold & Pajak (Taxation Notes) ), saya rasa series Cost of Goods Sold (Harga Pokok Penjualan) sudah cukup. Tapi jangan khawatir, nanti akan ditambahkan dengan kasus-kasus yang agak controversial, aneh, ajaib, lebih insightful dan pernak-pernik yang berhubungan dengan Cost Of Goods Sold, termasuk: inventory analysis, Cost of Goods Analysis dan cost ratio yang terkait, agar menjadi lebih kaya dan lebih advance tentunya.

Apr 17, 2008

PENJUALAN AKTIVA TETAP – Perlakuan Akuntansi

Salah satu jenis penarikan aktiva adalah PENJUALAN AKTIVA TETAP. Perlakuan Akuntansinya (Prosedur, perhitungan, pencatatan dan pelaporan -nya) akan dibahas di artikel ini, termasuk aspek perpajakan -nya.

Pada dasarnya, tidak satupun perusahaan bermaksud dan merencanakan untuk menjual aktiva tetapnya, karena aktiva tetap dibeli dimaksudkan untuk dipergunakan selama umur ekonomisnya untuk menjaga kelangsungan usaha (entah untuk berproduksi, dijadikan tempat usaha, dijadikan peralatan kerja, dan lain sebagainya).

Akan tetapi ada kondisi-kondisi (read: reason) tertentu yang menyebabkan perusahaan menjual aktiva tetapnya, antara lain:

[-]. Karena perusahaan kekurangan supply dana, sehingga perusahaan dengan terpaksa menjual aktiva tetap-nya untuk memperoleh tambahan dana entah untuk modal kerja, atau untuk memenuhi kewajiban (bayar hutang) jangka pendek/panjang-nya.

[-]. Karena perusahaan berganti jenis product, sehingga mesin-mesin dan perlatan tertentu tidak diperlukan lagi (tidak memberi manfaat lagi). Hal ini biasanya terjadi pada perusahaan-perusahaan manufaktur yang memproduksi “fast moving product”, misalnya: Perusahaan Apparel, perubahan trend mode akan membuat perusahaan tidak mempergunakan mesin untuk jenis pengerjaan bagian tertentu lagi.

[-]. Karena perusahaan berganti technology, misalnya: perusahaan menjual semua computer ber spesifikasi Pentium III, karena perusahaan akan membeli computer yang berspefisifikasi Pentium IV. Atau perusahaan menjual monitor non-flat karena akan menggunakan flat-monitor.

[-]. Karena perusahaan akan ditutup (berhenti beroperasi) karena alasan tertentu.


Prosedur dan Perlakuan Akuntansi atas penjualan Aktiva Tetap

Pada garis besarnya prosedur dan jurnal penjualan aktiva tetap hanya terdiri dari 2 (dua) langkah saja, yaitu:

Step-1: Update Buku Aktiva yang dijual
Step-2: Hapus Aktiva Tetap

Tentu saja ada beberapa langkah detail dari masing-masing langkah di atas


Contoh Kasus:

Pada tanggal 18 April 2008, PT. ROYAL BALI CEMERLANG menjual salah satu mesin produksinya seharga Rp 15,000,000. Dahulunya dibeli pada tanggal 22 February 2005 dengan harga perolehan sebesar Rp 25,000,000.

Catatan:

PT. Royal Bali Cemerlang menggunakan metode garis lurus untuk menghitung penyusutan aktiva tetapnya, tanpa “Salvage Value (nilai residu)”, umur ekonomis (life time) mesin diperkirakan 8 Tahun. Posisi Aktiva Tetap Mesin PT. Royal Bali Cemerlang per 31 Des 2007 adalah sebagai berikut:

Perolehan = Rp 25,000,000
Accum Deprec = (Rp 8,854,167)
----------------------------------------
Nilai Buku = Rp 16,145,833


Prosedur dan Perlakuan-nya:


Step-1: Update Buku Aktiva Tetap

[-]. Hitung Penyusutan 01 January – 18 Maret 2008:

Karena mesin dijual pada tanggal 18 April 2008, dimana tanggal 18 sudah melewati tengah bulan, oleh karenanya untuk bulan April dianggap mesin telah dipergunakan selama satu bulan penuh (jika dibawah tanggal 15 maka dianggap belum dipergunakan), maka.

Penyusutan 01 Jan – 18 Apr 2008:

4/12 x (25,000,000/8) = Rp 1,041,667

[-]. Bebankan Penyusutan dengan jurnal:

[Debit]. Depreciation = Rp 1,041,667
[Credit]. Accum Deprec = Rp 1,041,667

Catatan: Jurnal di atas akan menambah "Depreciation Cost" dan menambah "Accum Deprec" mesin sebesar Rp 1,041,667

Sehingga "Accum Deprec Mesin" per tanggal 18 April 2008 adalah:

Accum Deprec per 31 Dec 2007 = Rp 8,854,167
Accum Deprec 01 Jan-18 Apr 2008 = Rp 1,041,667
-------------------------------------------------------------
Accum Deprec per 18 April 2008 = Rp 9.895,833

Dan nilai "Buku Aktiva Tetap Mesin" per 18 April 2008 adalah:

Rp 25,000,000 – Rp 9,895,833 = Rp 15,104,167

Langkah berikutnya adalah penghapusan


Step-2: Penghapusan Aktiva Tetap Mesin

Aktiva Tetap Mesin dihapus dengan jurnal:

[Debit]. Kas/Piutang = Rp 15,000,000,-
[Debit]. Accum Deprec Mesin = Rp 9,895,833
[Debit]. Rugi Penjualan Aktiva = Rp 104,167
[Credit]. Aktiva Tetap Mesin = Rp 25,000,000

Catatan:

Jurnal di atas akan:

(-). Menghapus Aktiva Tetap Mesin dan Akumulasi penyusutannya. Penghapusan terjadi karena posting Aktiva Tetap Mesin di masukkan di credit (berlawanan dengan perolehan aktiva tetap mesin yang berada di debit) dan Deprec Accum di masukkan ke sisi Debit (berlawanan dengan saldonya yang berada di sisi credit).

(-). Mencatat Kas masuk atau mengakui piutang sebesar nilai penjualan

(-). Mengakui Rugi Penjualan Aktiva Tetap sebesar selisih antara harga perolehan dengan (Kas+ Accum Deprec), dengan kata lain selisih antara nilai buku aktiva tetap setelah di-update dengan nilai penjualan.


Bagaimana jika mesin dijual seharga Rp 16,000,000?

Jurnalnya:

[Debit]. Kas/Piutang = Rp 16,000,000,-
[Debit]. Accum Deprec Mesin = Rp 9,895,833
[Credit]. Aktiva Tetap Mesin = Rp 25,000,000
[Credit]. Laba Penjualan Aktiva = Rp 895,833

Catatan: terjadi Laba dan diakui sebagai Laba Penjualan Aktiva Tetap sebesar Rp 895,833, yang dihitung dengan cara mencari selisih antara Nilai Buku Aktiva Tetap Mesin dengan Nilai Penjualan (Rp 6,000,000 - Rp 15,104,167).


Pelaporan Laba/Rugi Penjualan Aktiva Tetap

Laba atau Rugi Penjualan Aktiva Tetap di laporkan pada “Laporan Laba/Rugi” masuk dalam kelompok “Pendapatan Lain-Lainbernilai positif jika untung, dan bernilai negative jika rugi.


PPN (=PPn?) atas Penjualan Aktiva (My big Question)

Terus terang saya masih belum bisa memahami (read: hard to understand) Undang-Undang PPN No (Pasal) 16D, apakah penjualan aktiva tetap memang terhutang PPN? mengapa?, bukankah PPN adalah Pajak Pertambahan Nilai?, apakah ada value-added (nilai yang ditambahkan) atas penggunaan aktiva sehingga nilai aktiva menjadi meningkat? yang ada nilai aktiva menurun karena haus akibat penggunaan-nya. So... again, it is still my big question.

Sekiranya ada yang lebih bisa memahami tentang hal ini, mungkin ada bapak-bapak petugas pajak atau konsultan pajak kebetulan singgah dan membaca posting saya ini, mohon agar dapat diberikan pencerahan (jawaban) atas pertanyaan-pertanyaan saya di atas, Terimakasih.


Laba/Rugi Penjualan Aktiva Tetap Pada Laporan Laba/Rugi Fiskal

Laba/Rugi atas PENJUALAN AKTIVA TETAP adalah Obyek pajak PPh Badan, sehingga dalam Laporan Laba/Rugi Fiskal, Laba/Rugi Penjualan Aktiva Tetap juga masuk ke dalam pendapatan lain-lain, bernilai positif jika untung, dan bernilai negative jika rugi. Sedangkan pada SPT PPh Badan (Pasal 29), Laba/Rugi atas PENJUALAN AKTIVA TETAP di masukkan pada kelompok “Laba/Rugi Penjualan Aktiva".

Mar 30, 2008

Perlakuan PPh Pasal 25 dan 29

Menghitung dan mencatat (Perlakuan) PPh Pasal 25 dan 29 kelihatannya sangat sederhana, sepele dan mudah. Untuk perusahaan bersekala kecil dan menengah (SME = Small & Medium Enterprise) nilai PPh Pasal 25 yang dibayarkan biasanya relative kecil, mungkin antara Rp 150,000 sampai dengan Rp 1,500,000. Bisa dibilang tidak significant samasekali. Tetapi ketika anda selesai membayar PPh Pasal 29 (di bulan Maret) dan selesai menjurnal atas pembayaran tersebut, mungkin anda akan kaget dan bingung demi mendapatkan neraca anda tidak balance lagi, padahal waktu tutup buku 31 Desember Neraca sudah balance. Setelah pusing tujuh keliling, dicari-cari ternyata “biang keroknya” (masalah utamanya) adalah PPh Pasal 25. Bagaimana menjurnal PPh Pasal 25 yang benar?, Bagaimana menjurnal PPh Badan saat penutupan buku di akhir tahun? Bagaimana menjurnal PPh Pasal 29 yang dibayarkan bulan Maret agar neraca tetap balance?. Bagaimana alur dan perlakuannya? Kita akan bahas di artikel ini sebentar lagi. Saya akan sampaikan trick yang saya pakai pribadi, mungkin bisa anda pakai.

You may wanna say…..”no more talks, just show me the h*ll! Please :P”.

Okay-okay… saya ngerti.. kita langsung saja….


PPh Pasal 25 (The Basic)

PPh Pasal 25 adalah UANG MUKA PPh BADAN, yang besarnya dihitung dengan cara membagi PPh Badan Tahun lalu dengan jumlah bulan tahun takwim (12).

Misal:
PPh Badan Terhutang Tahun 2006 anda adalah Rp 3,000,000, maka PPh Pasal 25 yang harus anda setorkan setiap bulannya di tahun 2007 adalah:

Rp 3,000,000/12 = Rp 250,000,-

Bapak-bapak kita di Kantor Pajak termasuk bapak-bapak konsultan pajak dan para pegiat pajak lainnya menyebut istilah ini dengan LUNSUM (saya cari-cari di wikipedia tidak saya temukan kata lunsum, lansum, lansam apalagi, entah bagaimana tulisannya yang benar, tapi saya rasa yang benar tulisannya “Lun-Sum” mohon dikoreksi jika salah).

PPh Pasal 25 dibayarkan paling lambat tanggal 10 bulan berikutnya.

Misal:
PPh Pasal 25 bulan January dibayarkan paling lambat tanggal 10 February.


Jurnal PPh Pasal 25

Ada yang belum tahu bagaimana caranya menjurnal PPh Pasal 25? Well in case kalau ada yang belum tahu, basically seperti dibawah ini:

[Debit]. Uang Muka PPh = Rp 250,000
[Credit]. Petty Cash = Rp 250,000

Mudah bukan?.

Kapan PPh Pasal 25 di jurnal? Tentunya saat dibayarkan. Misal: PPh Pasal 25 bulan January dibayar tanggal 09 February (kebiasaan orang accounting “menagih hak/piutang secepat2nya, tetapi membayarkan kewajiban/hutang selambat-lambatnya” untuk mewakili prinsip kehati-hatian :-P) maka dicatat pada tanggal 09 February juga.

Tahu dari mana soal lun-sum dan Jurnal di atas? Itu Undang-undang Pajak nomor berapa tahun berapa? Trus jurnal-nya itu dinyatakan dalam PSAK nomor berapa?

Mengenai undang-undang atau Surat Edaran DJP atau Keputusan Menteri Keuangan, silahkan baca di situs resminya Ditjend Pajak saja (saya tidak mau bersaing dengan situsnya Ditjend Pajak atau blognya bapak-bapak dari DJP) :P. Apalagi meng-copy paste Undang-undangnya ke blog saya, wah…. tidak terimakasih. Lagipula saya lebih tertarik membicarakan tehnik dan practical-nya, serta logika-logika-nya daripada membahas isi undang-undang.

Mengenai PSAK, saya juga tidak hafal, kalau anda perlu silahkan beli buku PSAK (harganya tidak mahal, saya beli hanya Rp 175,000), biarlah itu menjadi bagian dari blognya bapak-bapak dosen saja.

Saya sudah melakukan dengan benar? Mengapa neraca saya menjadi tidak balance setelah membayar PPh Pasal 29? Di mana letak salahnya?

Sudah benar? oh ya? Kalau jurnal dan alurnya sudah benar tidak mungkin tidak balance bukan?, okay mari kita cari sama-sama dimana letak masalahnya…..


Alur dan Jurnal PPh Pasal 25 dan PPh Pasal 29

Contoh Kasus:

PPh Badan PT. Royal Bali Cemerlang adalah sebagai berikut :

Tahun Takwim 2005 = Rp 3,000,000,- (Lun-Sum 2006 = 3,000,000/12=250,000)
Tahun Takwim 2006 = Rp 3,600,000,- (Lun-Sum 2007 = 3,000,000/12=300,000)

Sehingga di tahun 2007, setiap tanggal 09 bookkeeper PT. Royal Bali Cemerlang menjurnal pengeluaran tersebut seperti dibawah ini:

Jurnal PPh Pasal 25 masa January dan February 2007:

[Debit]. Uang Muka PPh = Rp 250,000
[Credit]. Kas (Petty Cash) = Rp 250,000

Jurnal PPh Pasal 25 masa March s/d. December 2007:

[Debit]. Uang Muka PPh = Rp 300,000
[Credit]. Kas (Petty Cash) = Rp 300,000

Mengapa berbeda antara January ~ February dengan March ~ December?

Karena PPh Pasal 29 Tahun 2006 baru dibayarkan tanggal 20 March 2007, sehingga bulan January dan February 2007 masih memakai lun-sum Tahun 2006 yang dihitung berdasarkan PPh Badan Tahun 2005. Cukup jelas kan? (jika belum jelas, silahkan ulangi baca pelan-pelan saya yakin anda mengerti).

Jika diringkas Daftar PPh Pasal 25 PT. Royal Bali Cemerlang Tahun 2007 menjadi sebagai berikut:

Sehingga di akhir tahun, BUKU BESAR: “Uang Muka PPh” akan seperti dibawah ini:


Sedangkan BUKU BESAR: “Petty Cash” seperti dibawah ini:


Nantinya, pada penutupan buku 31 Desember 2007, “Uang Muka (PPh Pasal 25)” akan masuk ke Neraca di sisi “Aktiva” pada kelompok “Aktiva Lancar” yang akan menjadi penyeimbang “Petty Cash” yang berkurang sejumlah yang sama yaitu Rp 3,500,000.

Catatan: (Penting!)

Jika anda perhatikan kedua buku besar diatas, pencatatan dimulai dari tanggal 09 February 2007. dan di bulan Desember 2007 ada pembayaran PPh Pasal 25 sebanyak 2 (dua) kali, yaitu pada tanggal 09 Desember dan 30 Desember 2007.

Mengapa?

Di sini lah kuncinya! Tetapi pertanyaan mengapanya akan saya jawab nanti secara khusus ;-)

Pada tanggal 31 December 2007, Laporan Laba/Rugi PT. Royal Bali cemerlang untuk periode 01 Januari s/d. 31 December 2007, membukukan keuntungan Fiskal sebesar Rp 45,000,000 sehingga PPh Badannya menjadi: 10% x Rp 45,000,000 = Rp 4,500,000.

Jurnalnya:

[Debit]. PPh Badan = Rp 4,500,000
[Credit]. Utang PPh Badan = Rp 4,500,000

Catatan: PPh Badan (yang disisi debit) akan masuk ke Laporan Laba/Rugi dan akan menjadi faktor pengurang Laba, dan Utang PPh Badan yang di sisi credit akan masuk ke neraca di sisi “Pasiva” pada kelompok “Liabilities (Kewajiban)”.

Pada tanggal 19 Maret 2008, PT. Royal Bali Cemerlang menyetorkan PPh Pasal 29 ke kas negara melalui bank persepsi sebesar Rp 1,000,000 saja yang dihitung dengan cara:

PPh Pasal 29 = PPh Badan – Uang Muka PPh (pasal 25)
PPh Pasal 29 = Rp 4,500,000 – Rp 3,500,000 = Rp 1,000,000

Dan atas pembayaran tersebut dicatat:

[Debit]. Utang PPh Badan = Rp 4,500,000
[Credit]. Uang Muka PPh (Pasal 25) = Rp 3,500,000,-
[Credit]. Cash = Rp 1,000,000

Jurnal di atas akan:
(-). Menghapus Utang PPh Badan (yang kelihatan pada Neraca 31 Desember 2007).
(-). Menghapus Uang Muka PPh Badan (Pasal 25)
(-). Mengurangi Kas perusahaan pada bulan Maret 2008 sebesar Rp 1,000,000

Selanjutnya, Lun-sum (PPh Pasal 25) PT. Royal Bali Cemerlang untuk tahun 2008 adalah sebesar: Rp 4,500,000/12 = Rp 375,000,- berlaku mulai masa bulan Maret yang akan dibayarkan bulan April 2008.


Menjawab pertanyaanmengapa pencatatan Uang Muka (PPh Pasal 25) dimulai pada tanggal 09 february 2007, dan Pada Bulan Desember dilakukan pembayaran uang muka (PPh Pasal 25) dilakukan duakali?

Kebanyakan dari kita (termasuk saya dahulu di awal-awal kerja saya) selalu mengikuti arus, yaitu membayarkan pajak menjelang akhir batas waktu (tanggal 09 bulan berikutnya). Misalnya: untuk Uang Muka Pasal 25 (Lun-Sum) bulan January dibayarkan tanggal 09 February dan seterusnya.

Sebenarnya itu tidak masalah, hanya saja menjadi masalah ketika itu dilakukan di bulan Desember. Mengapa?

Karena 31 Desember adalah penutupan buku, jika PPh Pasal 25 untuk bulan December 2007 baru kita bayarkan tanggal 09 January 2008, maka Total Uang Muka PPh Pasal 25 yang kita bayarkan untuk tahun 2007 hanya sebanyak 11 (sebelas) kali, sehingga kas yang keluar hanya sebanyak Rp 3,200,000 dengan rincian:

09 February + 09 March 2007 = Rp 250,000 x 2 = Rp 500,000
09 April ~ 09 Desember 2007 = Rp 300,000 x 9 = Rp 2,700,000
------------------------------------------------------------------
Total = Rp 3,200,000
==============================================

Sehingga di penutupan buku di neraca akan muncul:

Uang Muka PPh (Pasal 25) = Rp 3,200,000,- dan di rekening kas akan berkurang sebesar Rp 3,200,000 juga. Okay, Neraca Komersial sudah dalam kondisi balance, sampai...................

Pada tanggal 19 March 2008 (sesuai dengan contoh kasus) pada saat membayarkan PPh Badan sebesar Rp 1,000,000 dijurnal:

[Debit]. PPh Badan Terhutang = Rp 4,500,000
[Credit]. Uang Muka PPh (Pasal 25) = Rp 3,500,000
[Credit]. Cash = Rp 1,000,000,-

Dengan jurnal di atas, jelas neraca tidak akan balance, Uang Muka PPh di neraca 31 Desember 2007 yang hanya Rp 3,200,000 anda hapuskan dengan jurnal sebesar Rp 3,500,000. jelas akan menyisakan saldo minus sebesar Rp 300,000,-

Bagaimana jika pada saat pembayaran PPh Pasal 29, Uang Muka PPh (Pasal 25) dicatat di sisi credit sebesar Rp 3,200,000 saja?

Boleh saja, tetapi resiko-nya anda harus membayar (mengeluarkan cash) sebesar Rp 1,300,000,- karena Utang PPh Badannya Rp 4,500,000. Apakah anda mau membayar lebih sementara bukti SSP anda menunjukkan bahwa anda telah membayar PPh Pasal 25 secara penuh dari January s/d. December?.

Jikapun anda (perusahaan) rela membayar lebih, saya sarankan: jangan lakukan itu, karena jika anda lakukan itu, pada catatan di kantor pajak nantinya anda akan kelihatan lebih bayar (anda tahu resikonya lebih bayar bukan?), Lunsump Desember akan tetap menjadi pengurang PPh Pasal 29 meskipun anda baru bayarkan di bulan January, (anda tahu resikonya lebih bayar bukan?) category periksa!.


Lalu bagaimana caranya agar tidak terjadi seperti itu?

Lakukan seperti apa yang saya lakukan: Bayar Lun-Sump (PPh Pasal 25) bulan December anda pada bulan December juga (paling lambat 30 December), jangan sampai jatuh ke bulan (tahun) berikutnya. Dan jangan lupa Lun-sump Desember sudah anda bayar di bulan Desember, sehingga di bulan January anda tidak perlu membayar PPh Pasal 25 lagi, SSP PPh Pasal 25 untuk Desember yang anda setorkan tanggal 30 Desember setorkan ke kantor pajak SSP-nya pada bulan January (antara tanggal 01 s/d. 09), sehingga di pembukuan anda transaksi tercatat tanggal 30 Desember, tetapi di kantor pajak anda tetap kelihatan membayar di bulan January.

Mar 25, 2008

Laba Rugi Komersial dan Fiskal

Dalam Pelaporan Keuangan Perusahaan, khususnya “Laporan Laba Rugi”, kita mengenal adanya LAPORAN LABA RUGI KOMERSIAL dan LAPORAN LABA RUGI FISKAL. Mengapa ada Laporan Laba Rugi Komersial dan Laporan Laba Rugi Fiskal? Apa saja perbedaannya? Bagaimana caranya membuat Laporan Laba Rugi Fiskal? Bagaimana jika tidak dibedakan? Mungkinkah kedua laporan laba rugi ini dijadikan satu? Bagaimana caranya? Akan kita bahas di artikel ini sebentar lagi.

Artikel ini saya dedikasikan bagi mereka yang “belum sepenuhnya” memahami dan belum bisa membuat laporan laba rugi fiskal. Mudah-mudahan artikel ini dapat memberikan pemahaman yang lebih baik dan detail. Seperti biasa saya akan memberikan langkah-langkah pembuatannya. Termasuk TRICK “Bagaimana menyatukan Laporan Laba Rugi Komersial dan Fiskal ke dalam satu lembar laporan saja”.

Untuk rekan-rekan yang SPT Tahunannya sudah lolos saya ucapkan “Congratulation!”. Sedangkan yang masih berjuang memasukkannya saya ucapkan “Good luck!”. Dan bagi yang masih bingung membuat SPT PPh Badan, mungkin ada baiknya membaca artikel ini :-). Meskipun yang dibahas bukan cara mengisi SPT PPh Badan, tetapi... adalah tidak mungkin bagi anda untuk membuat SPT PPh Badan jika anda belum memahami apa itu Laporan Laba Rugi Fiskal, karena data source SPT PPh Badan adalah Laporan Laba Rugi Fiskal.

Kiranya saya tidak perlu lagi memberikan penjelasan mengenai apa itu Laporan Laba Rugi. Jika kebetulan ada yang belum tahu, saya encourage anda untuk membaca kembali buku “Pengantar Akuntansi Keuangan” atau “Dasar-dasar Akuntansi Keuangan”.


Mengapa Ada Laporan Rugi Laba Komersial dan Fiskal?

Karena adanya perbedaan pengakuan atas pendapatan maupun biaya menurut perusahaan (selaku wajib pajak) dengan pihak Ditjen Pajak (selaku fiskus yang mewakili negara). Sederhananya: ada pendapatan maupun biaya yang diakui sebagai pendapatan maupun biaya oleh perusahaan tetapi tidak diakui oleh Ditjend Pajak.


Mengapa berbeda dan apa saja perbedaaanya?

Bagi perusahaan: semua pemasukan adalah pendapatan yang akan menambah laba kena pajak , dan semua pengeluaran adalah beban yang akan mengurangi laba kena pajak. Bagi Ditjend Pajak: tidak semua pemasukan adalah faktor penambah laba kena pajak, ada beberapa jenis pendapatan yang bukan merupakan faktor penambah laba kena pajak karena pendapatan tersebut sudah dikenakan pajak bersifat final, dan tidak semua pengeluaran adalah faktor pengurang laba kena pajak karena ada beberapa jenis pengeluaran yang sesungguhnya bukan merupakan bagian dari kegiatan perusahaan. Di dalam Akuntansi Perpajakan perbedaan ini disebut dengan BEDA TETAP.

Perbedaan lainnya adalah perebedaan yang diakibatkan karena bedanya SAAT PENGAKUAN (waktu pengakuan) baik itu terhadap pendapatan maupun beban (pendapatan/beban tangguhan), juga akibat perbedaan beban penyusutan dimana pihak Ditjend Pajak menggunakan metode penyusutan GARIS LURUS (Straight Line Method) sementara perusahaan mungkin menggunakan metode penyusutan yang lain, yang oleh karenanya mengakibatkan adanya perbedaan alokasi beban penyusutan. Prakiraan Umur ekonomis atas aktiva tetap juga turut memberi kontribusi atas perbedaan tersebut. Dalam Akuntansi Perpajakan ini disebut dengan BEDA WAKTU.

Perbedaan-perbedaan tersebut memerlukan penyesuaian-penyesuaian agar JUMLAH PAJAK PENGHASILAN BADAN TERHUTANG antara yang dihitung oleh perusahaan dengan menurut Ditjend Pajak bisa sama. Penyesuaian tersebutlah yang dikenal dengan istilah KOREKSI FISKAL.

Ada 2 (dua) macam penyesuaian fiskal, yaitu:

Penyesuaian Fiskal Positif: adalah penyesuaian yang akan mengakibatkan meningkatnya laba kena pajak yang pada akhirnya akan membuat PPh Badan terhutangnya juga akan meningkat.

Penyesuaian Fiskal Negatif: adalah penyesuaian yang akan mengakibatkan menurunnya laba kena pajak.

Berikut ini adalah tabel rincian jenis-jenis penyesuaian tersebut:


Bagaimana Cara Membuat Laporan Laba Rugi Fiskal?

Saya akan coba construct satu kasus:

Buku Besar PT. Royal Bali Cemerlang nampak seperti dibawah:


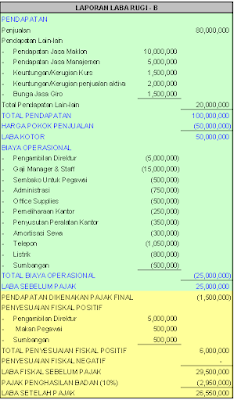
Jika kita susun menjadi Laporan Laba Rugi, kita akan menghasilkan laporan seperti dibawah ini:


Apakah Laporan Laba Rugi diatas benar?

Laporan Komersial iya benar, hanya saja “Pajak Penghasilan” nya belum benar.Bukankah seharusnya ada penyesuaian-penyesuaian?.

Okay, kita bandingkan dengan table rincian penyesuaian fiskal positif dan negative di atas. Menurut table, ada beberapa yang harus disesuaikan, yaitu:

Bunga Jasa Giro” telah dikenakan pajak oleh pihak bank, maka ini dimasukkan sebagai “Pendapatan dikenakan Pajak Final”, sehingga ini tidak seharunya dikenakan pajak lagi. Kita jadikan faktor pengurang Laba Kena Pajak.

Pengambilan Oleh Direktur” ini adalah bukan beban perusahaan. Direktur hanya boleh menerima Gaji dan Dividen saja. Maka kita masukkan ke dalam koreksi fiskal positif (faktor penambah laba kena pajak).

Makan Untuk Pegawai” ini adalah bentuk kenikmatan (natura) yang diberikan oleh perusahaan kepada pegawai, ini tidak diakui sebagai beban perusahaan. Catatan : saya pribadi kurang setuju dengan anggapan ini, karena pemberian incentive berupa makan, minum atau bentuk kenikmatan lainnya kepada pegawai adalah salah satu usaha perusahaan untuk merangsang semangat kerja pegawai, sangat bisa dihubungkan dengan potensi peningkatan revenue perusahaan. Seharunya tidak alasan untuk menggap ini tidak ada hubungannya dengan aktivitas perusahaan, jelas-jelas ini beban (biaya) yang bisa di set off dengan revenue. Saya pernah argue dengan pihak kantor pajak tentang hal ini. Lebih detailnya saya akan bahas di artikel lain.

Sumbangan” ini bukan beban perusahaan, tidak bisa dihubungkan dengan revenue. Sehingga kita masukkan ini ke dalam kelompok koreksi fiskal positif.

Saya tidak menemukan koreksi fiskal negative dalam contoh kasus ini.sehingga nanti koreksi fiskal negatifnya akan 0 (nol).

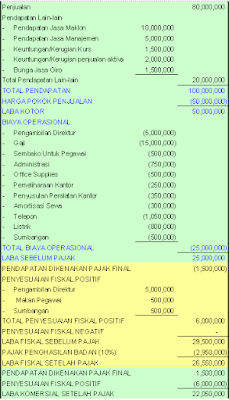
Setelah unsur koreksi fiskal kita masukkan, maka Laporan Laba Rugi akan menjadi seperti dibawah ini:


Apakah kali ini sudah benar?

Laporan Fiskal Iya benar. Bagaimana dengan laporan komersialnya?, apakah laba setelah pajak di atas bisa kita masukkan ke dalam neraca (Laba Tahun Berjalan)?.

Coba pikirkan baik-baik……………………………………………………………………
………………………………….. yakin?.

NO…. big no!

Bukankah di neraca nanti laba ini akan di off set dengan mutasi rekening-rekening di kelompok asset (aktiva)?. Sudah ada clue?.....belum?

Okay, diakui atau tidak diakui semua koreksi fiskal tersebut (bunga jasa giro, pengambilan direktur, makan untuk pegawai, sumbangan) adalah berpengaruh langsung terhadap posisi (saldo) kas. Jika semua itu tidak diakui, sementara di sisi lainnya, laba kita paksakan masuk ke neraca, maka sudah pasti NERACA TIDAK AKAN BALANCE!.

Lalu, bagaimana?

Kita harus kembalikan semua koreksi tersebut.

Dikembalikan?, berarti labanya menjadi salah lagi?.

Maksud saya, semua unsure tadi tetap kita koreksi, setelah kita peroleh “laba fiskal setelah pajak”, baru kita kembalikan semua koreksi fiskal tersbut.

Caranya?

Perhatikan Laporan Laba Rugi dibawah ini:


Bahkan kita berhasil memperoleh Laporan Laba Rugi Komersial dan Fiskal dalam satu lembar laporan saja, anda tidak perlu lagi membuat laporan laba rugi dalam 2 (versi) :-)

Sekarang Laba setelah pajaknya sudah bisa di masukkan ke dalam neraca. Dan pasti balance. Guaranteed! :-)

Selamat mencoba!

Mar 12, 2008

COGS, PPn & PPh Pasal 22 Import

Artikel ini akan membahas mengenai : Penentuan Harga Pokok Penjualan ( COGS ), hubungannya dengan PPn Import, PPh Pasal 22 Import, beserta pengkreditan kedua jenis pajak tersebut. Diangkat dari kasus yang disampaikan oleh saudara Ydy di Jakarta. Akan dibahas step by step dengan screen shoot – screen shoot dan konstruksi: Proses Penjurnalan, Buku Besar, Inventory Card, hingga Profit & Lost Statement. Saya mengusahakannya sesederhana dan sesingkat mungkin agar mudah dipahami dan diikuti oleh siapapun (yang tidak pernah menangani kasus import sekalipun), tentu saja tanpa mengabaikan detail dan konsep dasar dan logika-logikanya. Dan seperti biasa saya akan sertai catatan-catatan yang saya anggap penting.

Artikel kasus ini saya dedikasikan untuk semua rekan-rekan dibagian accounting, keuangan dan perpajakan yang sedang mengejar deadline SPT Tahun Takwim 2007 yang sudah harus disetor paling lambat tanggal 20 Maret, dan laporan paling lambat tanggal 25 Maret ini, tinggal beberapa hari saja. Saya ada tips khusus diakhir artikel nanti :-)

Kita langsung ke kasusnya:


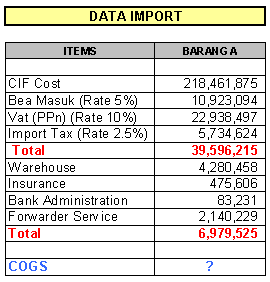
Data Import

Pada tanggal 01 February 2008, PT. Royal Bali Cemerlang mengimport barang dagangan dari Canada sebanyak 4700 unit dengan data-data (setelah di-convert ke Rupiah) sebagai berikut:


Catatan: Perhatikan data import diatas, ada beberapa element import biasa timbul. Sayang sekali data yang diberikan tidak sampai pada data penjualannya. Tetapi seperti saya sampaikan diawal, jangan khawatir, saya akan construct hingga menjadi “Profit & Lost Statement” bahkan hingga penjurnalan kredit PPn & PPh Pasal 22 Import-nya. Kerja accounting tidak boleh setengah-setengah bukan?


Pengakuan Atas Element Import

Adapun element-element pengeluaran yang common occurred on import process:

[-]. CIF : It is stand for “Cost, Insurance & Freight”. Ini adalah element utama. Nilai Barang yang kita Import. Kebetulan pada kasus ini data yang tersedia adalah CIF, sehingga tidak muncul element freight (biaya kirim). Karena CIF Cost adalah mewakili nilai barang yang kita import maka nantinya akan kita akui sebagai “Inventory”.

[-]. Bea Masuk (Import Duty): adalah pengeluaran atas bea masuk yang kenakan oleh Dit Jend Bea Cukai (DJBC). Tariff nya bervariasi tergantung jenis barang yang diimport, tetapi dalam kasus ini kita sudah ketahui tariffnya 5% (sangat rendah ya?)

[-]. PPn Import (VAT): adalah Pajak Pertambahan nilai atas Import yang tariffnya 10%.

[-]. PPh Pasal 22 Import: adalah Pajak Penghasilan Pasal 22 atas Import, yang dalam kasus ini tariffnya 2.5% (juga sangat rendah ya?)

[-]. Warehousing: adalah pengeluaran atas sewa gudang (mungkin barang sempat menginap di pelabuhan sehingga kena demurrage charge).

[-]. Insurance: saya sedikit ragu, padahal nilai barang sudah CIF, mengapa muncul insurance lagi? Anyway, kita masukkan sajalah.

[-]. Bank Charge: Bank charge ini adalah khusus charge yang dikenakan oleh bank atas proses import ini, bukan dari lalulintas pembayaran umum yang on daily bases, sehingga bank charge ini merupakan element import juga.

[-]. Forwarding Services: Adalah cost yang timbul akibat penggunaan jasa Forwarder yang bertindak sebagai broker da;lam proses import ini (ground handling, custom clearance, dan lain sebagainya).

Konsep dasarnya: semua pengeluaran sehubungan dengan Import (yang mebawa barang hingga tiba di gudang Importer) diakui sebagai Element COGS. Pengakuan atas element-element import ini kita jurnal seperti dibawah ini :


Catatan : Perhatikan jurnal diatas: CIF Cost kita akui sebagai Inventory


Penjualan

Pada tanggal 15 February PT, Royal Bali Cemerlang menjual barang dagangannya sebanyak 2000 unit, dengan unit price Rp 76,269,- secara kredit, kita akui penjualan tersebut dengan jurnal:


Catatan: dalam penjualan barang dagangan, ada 2 jurnal yang harus kita masukkan, yaitu untuk mengakui pengeleuaran barang (pengurangan inventory) dan jurnal satunya lagi untuk mengakui penjualannya itu sendiri. Jangan lupa “Penjualaan dalam negeri” adalah terhutang PPn dengan tariff 10%, yang langsung diakui saat pengakuan penjualan. Diakui sebagai utang karena PPn baru disetorkan ke kas negara (melalui bank persepsi) pada tanggal 10 bulan berikutnya.

Pada tanggal 27 February lagi-lagi PT. Royal Bali Cemerlang berhasil menjual barang dagangannya sebanyak 1500 unit dengan unit price yang sama dan masih memakai sistem credit dalam pembayarannya. Sehingga lagi sekali kita jurnal:


Buku Besar dan Inventory Card

Tanggal sudah menunjukkan 29 February 2008, saatnya melakukan “Monthly Closing Book”.

Pertama kita bikin buku besarnya dahulu, dengan jurnal pengakuan import dan penjualan-penjualan diatas dan diasumsikan saldo awal semua rekening adalah 0 (nol), buku besarnya akan menjadi seperti dibawah ini:


Catatan: Perhatikan rekening-rekening pada buku besar di atas dan akan kemana masing-masing rekening tersebut dimasukkan ada yang ke Balance Sheet dan ada yang ke Profit & Lost Statement.

Dan pada “Inventory Card” yang kita di Indonesia biasa menyebutnya “Kartu Stock” (saya sedikit berhati-hati meamaki istilah stock, karena takut bingung dengan saham), dengan asumsi Saldo awal inventory adalah nol, ada pembelian dan penjualan, maka inventory card akan menjadi (tentunya di pastikan terlebih dahulu dengan physical count):


Catatan : Perhatikan rekenening “Inventory” pada buku besar diatas, saldo akhir sama-sama menunjukkan angka Rp 55,777,500,- artinya proses jurnal sudah in synchronized dengan Inventory Card. Great!. Oh ya, diingat-ingat ya angka ini. Lets go to the next step….


Profit & Lost Statement

Ok, so kita sudah punya “Buku Besar” dan “Inventory Card”. Sekarang waktunya kita construct “Profit & Lost Statament”. Session yang paling saya sukai :-)

Profit & Lost Statement pada umumnya terdiri dari :


Revenue, diambil dari rekening Sales pada buku besar, seharunya ada elemen “Other Revenues” i.e.: Bunga Jasa Giro, dan pendapatan lainnya, tetapi pada kasus ini, data-data tersebut tidak tersedia. Maka diambil dari sales saja.

Cost Of Good Sold (Harga Pokok Penjualan), dipecah lagi menjadi : Inventory, Raw Material, Direct Labor Cost, Overhead Cost. Tetapi pada kasus ini, Direct Labor Cost dan Raw Metrial tidak tersedia, sebagai gantinya hanya muncul muncul semua element expenditure sehubungan dengan Import yang sesungguhnya merupakan “Overhead Cost” yang saya munculkan seperti aslinya, agar mudah dipahami.

Gross Profit, didapat dengan formula : Revenue [minus] COGS.

Expenses, adalah biaya-biaya yang muncul sehubungan operasional perusahaan yang tidak dipengaruhi oleh output (produktifitas) perusahaan. Seharusnya ada elemen depreciation/amortization expenses, akan tetapi pada kasus ini saya tidak munculkan agar lebih sederhana.

Earning Before Tax, diperoleh dengan formula: Gross Profit [minus] Expenses
Setelah semua elemen diatas seharusnya ada : Corporate Income Tax (PPh Badan), Earning After Tax (Profit Earning). Tetapi karena kasus ini focus pada penentuan “COGS” saja, maka saya tidak akan bahas di posting ini (kita bahas di postingan yang lain).

Setelah saya construct, semua angka saya masukkan, maka Profit & Lost statement menjadi seperti dibawah ini:
Catatan :


Perhatikan pada element B (COGS/HPP), pada proses import, elemen-elemen apa saja yang dimasukkan. Dan khusus untuk “Inventory” misi kita adalah mencari berapa besarnya “Persediaan Barang Terpakai” dan telah kita peroleh sebesar Rp 162,684,375,- yang didapat dengan formula : Saldo Awal [plus] Pembelian [minus] Persediaan akhir. Persediaan akhir kita peroleh dari buku besar atau inventory Card.


Penerimaan Pelunasan Piutang

Pada tanggal 05 Maret 2008, PT. Royal Bali Cemerlang menerima pelunasan piutang untuk kesemua penjualan yang terjadi pada bulan February, maka dijurnal:


Catatan: Perhatikan catatan dibawah jurnal


Pembayaran PPn

Seperti sudah disampaikan sebelumnya bahwa PPn atas penjualan dalam negeri disetorkan sebelum tanggal 10 bulan berikutnya, maka pada tanggal 09 Maret 2008 dilakukan penyetoran PPn ke kas negara melalaui “Bank Persepsi”, dan atas setoran tersebut dijurnal:

Catatan Penting:

Pada jurnal diatas, pada sisi debit dimasukkan PPn Terhutang, ini akan membuat rekening PPn Terhutang pada Neraca 29 February akan menjadi 0 (nol). Sedangkan pada sisi kredit Cash yang dibayarkan hanya sebesar Rp 3,755,614,- bukan sebesar PPn terhutang, karena PPn Import kita kreditkan saat ini. Ya, kita kreditkan!.

Maka bisa saya katakan disini bahwa: Jika mekanisme proses perhitungan dan pelaporan PPn dilakukan dengan benar, maka prinsip dasar PPn dimana “PPn adalah Pajak Pertambahan Nilai yang artinya, Pajak yang dibayarkan hanyalah sebesar 10% [kali] value added yang berhasil dicreate oleh perusahaan saja”, bukan sebesar 10% [kali] Penjualan Kotor. Pada pembelian bukan import pun ada PPn masukan bukan?. Yang harus diperhatikan disini adalah selalu mintalah Faktur Pajak Masukan anda kepada supplier yang mengenakan PPn atas pembelian raw metrial maupun pembelian lainnya.


PPh Pasal 22 Import

Menjelang pembuatan SPT PPh Badan, dibuatkan jurnal:

Update: 13-Maret-2008

Pada jurnal di atas, seharusnya: [Debit]. PPh Pasal 29 (terhutang), bukan PPh Pasal 22.

Sorry about that.

Catatan: PPh Pasal 22 Import akan menjadi faktor pengurang PPh Pasal 29 nantinya.


Besar harapan saya, artikel ini bisa dipahami sehingga bisa memberikan manfaat bagi pembaca.
Sebelum saya akhiri, saya ada tips khusus bagi rekan-rekan yang akan menyetorkan SPT PPh Badan ke KPP.


Tips Membuat Proses Penyetoran SPT PPh Pasal 29 menjadi lancar.

[-]. Sebelum berangkat membawa SPT ke KPP, jangan lupa periksa kembali, pastikan semua kelengkapan SPT (i.e.: Identitas WP, Lampiran-lampiran), termasuk SSP PPh pasal 29 Lembar ke-3 sudah ada di dalam folder.

[-]. Jangan Lupa stempel perusahaan dan tanda tangan yang authorized disetiap lembaran yang diminta.

[-]. Pastikan semua lembaran sudah terisi.

[-]. Jangan sekali-sekali mengirimkan kurir untuk setor SPT Tahunan, karena sebelum proses pelaporan di counter, maap anda akan discreening dahulu, diteliti dan diperiksa, untuk kemudian diparaf jika dianggap sudah benar oleh petugas.

[-]. Percaya atau tidak, timing penyetoran significantly berpengaruh. Jika anda berangkat sebelum “Lunch Break”, sebaiknya cari tempat relax sebentar untuk makan siang. Setorkanlah SPT Tahunan anda setelah “Lunch Break”. Mengapa? “Morning Stress” kurang baik, anda masih membawa stress, petugas pajak yang akan screening map anda pun masih membawa morning stress.

[-]. Pada saat map anda diperiksa bersikaplah santai tetapi serius, maksud saya jangan tegang tetapi juga jangan kelihatan chu-lun tentunya.

[-]. Jika ada pertanyaan atau koreksi dari petugas “jangan arguing”, sekalipun anda sangat mengerti perpajakan, veteran pajak sekalipun. Kedepankan professional dan respecting each other. Jika ditemukan kesalahan, bersikaplah meminta petunjuk, dengan bertanya yang sederhana-sederhana saja. Dengan kata lain “Jangan Sok nge-jago” sekalipun yang memeriksa maap anda kelihatan masih sangat muda sementara mungkin anda sudah lebih senior.

[-]. Scenario terburuk, jika terpaksa anda harus kembali, jangan segan-segan untuk kembali dan melakukan koreksi, lebih baik setorkan setelah dikoreksi.

Semoga proses penyetoran SPT anda lancar dan sukses.

Lie Dharma Putra

Jika ingin mengetahui lebih jauh tentang Harga Pokok Penjualan, silahkan baca : Harga Pokok Penjualan & Harga Pokok Produksi atau Harga Pokok Penjualan (Cost Of Good Sold) - Basic atau Harga Pokok Penjualan Usaha Dagang (Trading)

Accounting (Akuntansi), Financial (Keuangan) & Taxation (Perpajakan). Didedikasikan bagi mereka yang membutuhkan artikel, tips, Case study, spreadsheet & tools yang bersifat aplikatif.


K A T E G O R I

Account Receivable (4) Accounting (93) Accounting Case Study (15) Accounting Certification (1) Accounting Contest (1) Accounting For Manager (4) Accounting Software (2) Acquisition (5) Advance accounting (6) Aktiva Tetap (16) Akuisisi (5) Akuntansi Biaya (3) Akuntansi Dasar (2) Akuntansi Management (4) Akuntansi Pajak (9) Akuntansi Translasi (2) Announcement (6) archiving (1) ARTICLES (4) ARTIKEL (91) Audit Kinerja (1) Auditing (3) Balance sheet (1) Bank (1) Basic Accounting (1) Bea Cukai (4) Bea Masuk (7) Calculator (2) Capital (1) Career (2) Cash (1) Cash Flow (3) Certification (1) COGS (11) Contest (1) Cost (18) Cost Analysis (12) CPA (2) CPA EXAM (1) Credit (1) Credit Policy (1) Current Asset (1) Data (1) Discount (1) Diskon (1) Duty (1) Expense (4) Export - Import (15) FASB (1) Finance (8) FINANCIAL (16) Financial Control (10) Foreign Exchange Rate (1) Form (2) FOTO (1) FRAUD (2) Free Download (9) Freebies (6) GAAP (1) GAJI (3) Garansi (1) Gift (1) Goodwill (1) Hotel (1) IFRS (1) Import (5) Import Duty (7) International Accounting (1) Investasi (1) Job Vacant (1) Kas (6) Kas Bank (3) Kas Kecil (1) Kasus Akuntansi (3) Kasus Legal (2) Kasus Pajak (6) Keuangan (3) Komentar (1) Konsolidasi (4) Laba-Rugi (1) Lain-lain (15) LANDING COST (1) Laporan Arus Kas (2) Laporan Keuangan (9) Lean Accounting (1) Lean Concept (1) Lean Manufacturing (1) Legal (1) Lowongan Kerja Accounting (2) MA Accounting (3) Management Accounting (5) Merger (4) Miscellaneous (2) Modal (1) neraca (1) PAJAK (24) payroll (1) Pembelian (2) Pemberitahuan (3) Pendapatan (2) Pengakuan Pendapatan (1) Pengarsipan (1) Pengendalian (6) Pengendalian Keuangan (15) PENGGELAPAN (1) Penjualan (1) Perlakuan akuntansi (2) Petty Cash (1) PHOTO (1) Piutang (1) PPH PASAL 21 (11) PPh Pasal 22 (3) PPh Pasal 26 (2) PPn (2) PPn Import (5) Professi Akuntan (1) Profit-Lost (1) PURCHASE (2) Quiz (1) Rabat (1) Rebate (1) Retur (1) Return (1) Revenue (4) Review (1) Sales (2) SERIE ARTIKEL (1) Sertifikasi (1) Shareholder (1) Shipping Agent (1) Shipping Charge (1) Soal dan Jawaban CPA (1) SPI (1) Spreadsheet Accounting (5) Spreadsheet Gratis (4) system pengendalian (1) system pengendalian gaji (1) Taxation (18) Template (2) Tip n Tricks (4) TIPS AND TRICKS (38) Tools (8) Tutup Buku (1) Ujian CPA (1) UPAH (3) update situs (2) USAP (2) Utilities (1) Video Tutor (1) warranty (1) What Is New (7)

Enter your email address:

Delivered by FeedBurner

Mengapa perlu men-subscribe ?
Dengan men-subscribe, anda akan menerima pemberitahuan setiap kali ada update terbaru (artikel, tips, free download template, files, dll) dari ACCOUNTING, FINANCE & TAXATION langsung di INBOX e-mail anda.
Bagaimana caranya mensubscribe ?=> Ketik e-mail address anda (pada kolom yang disediakan diatas)=> Klik tombol "subscribe"=> Setelah men-klik tombol subscribe, akan muncul window (halaman) baru=> Pada halaman baru tersebut, masukkan kode validasi yang disediakan=> Klik tombol "subscribe"=> Masuk ke inbox email anda, lalu klik link verifikasi yang disediakan=> Selesai